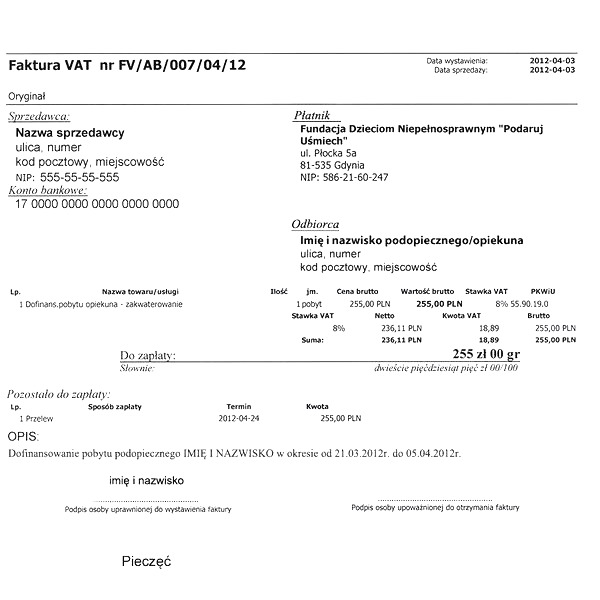
Gdy przygotowuję fundację do sprzedaży warsztatów, publikacji czy biletów na wydarzenie, najpierw rozróżniam odpłatną działalność pożytku publicznego od działalności gospodarczej. W pierwszym przypadku fundacja pobiera opłatę za realizację celów statutowych i przeznacza na nie uzyskane przychody. Opłata nie może przekraczać kosztów działania powiększonych o dopuszczalne wynagrodzenia związane z jego prowadzeniem. Taka działalność nie wymaga wpisu do rejestru przedsiębiorców KRS, ale jej zakres powinien wynikać ze statutu lub innego aktu wewnętrznego. Z kolei sprzedaż komercyjna, na przykład prowadzenie sklepu internetowego albo świadczenie usług z nastawieniem na zysk, wymaga odpowiedniego wpisu do KRS. W obu przypadkach warto osobno ewidencjonować przychody i koszty działalności odpłatnej, gospodarczej oraz nieodpłatnej.
- Fundacja może wystawiać faktury za rzeczywistą sprzedaż towarów lub usług, zarówno w ramach odpłatnej działalności pożytku publicznego, jak i działalności gospodarczej. O rodzaju dokumentu decyduje transakcja, a nie sam wpis do KRS.
- Odpłatna działalność statutowa powinna wynikać ze statutu lub innego aktu wewnętrznego, a opłaty nie mogą przekraczać dopuszczalnych kosztów. Działalność gospodarcza wymaga wpisu do rejestru przedsiębiorców KRS.
- Fundacja potrzebuje NIP, a obowiązki VAT zależą od rodzaju świadczenia i spełnienia warunków zwolnienia. Faktura może zawierać VAT albo być wystawiona bez niego; rachunek i pokwitowanie nie zastępują faktury, gdy przepisy wymagają jej wystawienia.
- Darowizny, dotacje i środki z 1,5% podatku co do zasady nie są zapłatą za usługę, więc nie dokumentuje się ich fakturą. Jeśli fundacja tylko pośredniczy w zbieraniu pieniędzy, fakturę za usługę wystawia jej faktyczny wykonawca.
- Fundacja powinna rozdzielać w ewidencji przychody i koszty działalności odpłatnej, gospodarczej oraz nieodpłatnej, a także przechowywać umowy i dowody rozliczeń. Dokumenty powinny wiernie opisywać rzeczywistą transakcję.
- W 2026 roku fundacje muszą przygotować się na obsługę KSeF: odbieranie faktur kosztowych oraz wystawianie faktur sprzedażowych zgodnie z właściwymi terminami i wyjątkami. Warto sprawdzić aktualny harmonogram, program księgowy, uprawnienia użytkowników i wewnętrzny obieg dokumentów.
Sam rodzaj działalności nie rozstrzyga jednak, czy fundacja może wystawić dokument sprzedaży. Może fakturować także w ramach odpłatnej działalności statutowej, jeśli transakcja rzeczywiście dotyczy sprzedaży towaru lub usługi. Potrzebuje do tego NIP, a obowiązek rozliczania VAT zależy od rodzaju świadczenia i spełnienia warunków zwolnienia. Czynny podatnik VAT wystawia fakturę z właściwą stawką, natomiast fundacja zwolniona z VAT może wystawić fakturę bez VAT, na przykład ze wskazaniem zwolnienia. Darowizna, dotacja czy środki z 1,5% podatku nie stanowią zapłaty za usługę, więc co do zasady nie dokumentuję ich fakturą. Jeśli tylko zbieram pieniądze na obóz i przekazuję je organizatorowi, nie przedstawiam wpłaty jako własnej sprzedaży: mogę potwierdzić jej otrzymanie, a dokument za usługę wystawia jej faktyczny wykonawca.
KSeF i prawidłowe faktury — jak uniknąć kosztownych pomyłek w fundacji
Przed rozliczeniem każdej odpłatnej usługi ustalam, kto ją sprzedaje, kto ją odbiera i za co dokładnie pobieram opłatę. Następnie dopilnowuję, by umowa określała zakres świadczenia, cenę oraz termin płatności. Rachunek lub faktura muszą odzwierciedlać rzeczywistą transakcję, dlatego w ewidencji księgowej rozdzielam operacje odpłatne, gospodarcze i nieodpłatne. Nie wystawiam „refaktury” wyłącznie po to, by odzyskać cudzy koszt: jeśli działam tylko jako pośrednik, fakturę za usługę wystawia jej dostawca. Pamiętam przy tym, że zwolnienie z VAT nie znosi automatycznie obowiązków podatkowych ani księgowych. Ponadto dochód z działalności gospodarczej powinien wspierać cele fundacji, a fundacja musi rozliczać go zgodnie z właściwymi przepisami. A propos, sprawdź, ile fundacja pobiera i co mówią przepisy.
W 2026 roku fundacja musi także uwzględnić KSeF. Zgodnie z przedstawionym harmonogramem odbiór faktur kosztowych przez fundacje i stowarzyszenia może być potrzebny już od 1 lutego 2026 r., gdy korzystają z niego najwięksi dostawcy. Obowiązek wysyłania faktur sprzedażowych ma natomiast zależeć od terminu objęcia organizacji systemem: zasadniczo ma zacząć obowiązywać 1 kwietnia 2026 r., z wyjątkami dla największych podmiotów i najmniejszych podatników. Reguły KSeF mogą obejmować faktury B2B, także wystawiane przez podatnika zwolnionego z VAT; darowizn ani dotacji nie wysyłam do systemu jako faktur. Przed wdrożeniem sprawdzam program księgowy, wyznaczam osoby uprawnione do wystawiania i odbierania dokumentów, a także porządkuję obieg faktur. Dzięki temu fundacja może prawidłowo fakturować i skupić się na swojej misji.
Faktura, rachunek czy pokwitowanie: wybór właściwego dokumentu
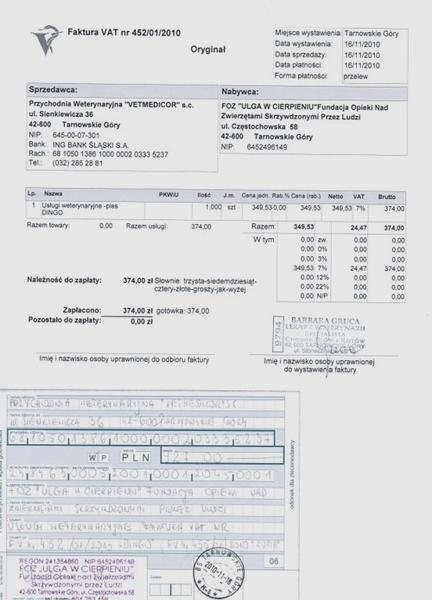
Wystawiając dokument po sprzedaży albo przyjmując wpłatę, najpierw ustalam, co faktycznie się wydarzyło: czy sprzedałem usługę, potwierdzam otrzymanie pieniędzy, czy przekazuję środki na pokrycie kosztów. Faktura dokumentuje sprzedaż towaru lub usługi. Może ją wystawić również fundacja lub stowarzyszenie prowadzące działalność odpłatną albo gospodarczą. Sam brak wpisu do rejestru działalności gospodarczej nie przesądza jednak o rodzaju dokumentu — liczą się charakter transakcji, status podatkowy organizacji i obowiązujące przepisy. Jeżeli lubisz tę tematykę to sprawdź, czy fundacja rodzinna może odnieść sukces w biznesie. Darowizna, dotacja czy wpłata z tytułu 1,5% podatku nie stanowią zapłaty za usługę, dlatego co do zasady nie dokumentuję ich fakturą.
Rachunek także potwierdza sprzedaż lub wykonanie usługi, natomiast pokwitowanie poświadcza przede wszystkim otrzymanie określonej kwoty. Wybieram je na przykład wtedy, gdy stowarzyszenie zbiera od rodziców pieniądze na obóz sportowy, organizator wystawił klubowi zbiorczą fakturę, a klub tylko przekazuje środki dalej. Wówczas dokument powinien opisywać rzeczywiste zdarzenie i zawierać strony, datę, kolejny numer, cel oraz kwotę wpłaty. Jeśli organizacja rzeczywiście sprzedaje usługę, nie nazywam dokumentu pokwitowaniem tylko po to, by ominąć zasady fakturowania.
Najważniejsze informacje, które warto uwzględnić przy wyborze i przygotowaniu dokumentu, to:
- rzeczywisty charakter zdarzenia: sprzedaż, otrzymanie wpłaty czy przekazanie środków;
- rodzaj dokumentu odpowiedni do transakcji oraz obowiązujących przepisów;
- dane stron, datę, kolejny numer, cel i kwotę wpłaty;
- jasny opis usługi lub wpłaty, a w razie potrzeby także liczbę uczestników i cenę jednostkową;
- status podatkowy organizacji oraz ewentualny obowiązek obsługi faktury przez KSeF.
O tym, jaki dokument wystawić, decyduje rzeczywista sprzedaż
W przypadku odpłatnej działalności pożytku publicznego zakres działań powinien wynikać ze statutu lub innego aktu wewnętrznego. Jednocześnie organizacja musi wyodrębniać w księgach jej przychody i koszty od przychodów i kosztów działalności gospodarczej oraz nieodpłatnej działalności statutowej. Dochód z działalności odpłatnej przeznacza na cele statutowe, a pobierane opłaty nie powinny przewyższać kosztów realizacji zadania. Z kolei działalność gospodarcza wymaga odpowiedniego wpisu do rejestru przedsiębiorców KRS. W obu przypadkach dobieram dokument do tego, co sprzedano, a nie tylko do nazwy rodzaju działalności. Faktura może zawierać VAT albo być wystawiona bez VAT — zależy to od statusu organizacji i charakteru transakcji. Rachunek ani pokwitowanie nie zastępują faktury, jeśli przepisy wymagają jej wystawienia.
Aby dokument był czytelny dla odbiorcy i księgowości, podaję jasny opis, na przykład „udział w obozie sportowym”, liczbę uczestników, cenę jednostkową, sumę oraz dane obu stron. Ponadto przy współpracy z firmą wcześniej ustalam w umowie zakres usługi, cenę i termin płatności. Jako pośrednik nie przedstawiam cudzych kosztów jako własnej sprzedaży — fakturę za usługę wystawia jej wykonawca. Sprawdzam również, czy fakturę trzeba obsłużyć przez KSeF. Przy sprzedaży firmie znaczenie mają aktualne przepisy i terminy wdrożenia, a faktury kosztowe wystawione na NIP organizacji mogą trafiać do systemu niezależnie od tego, czy sama organizacja prowadzi działalność gospodarczą.
Wskazówka: Jeśli fundacja jedynie zbiera pieniądze w imieniu uczestników i przekazuje je organizatorowi, zachowaj dokumenty potwierdzające tę rolę — umowę, zbiorczą fakturę wykonawcy oraz rozliczenie wpłat. Ułatwi to wykazanie, że fundacja nie sprzedawała usługi we własnym imieniu.
NIP, VAT i ewidencja: formalne obowiązki fundacji
Poniższa lista porządkuje najważniejsze obowiązki fundacji dotyczące NIP, kwalifikacji działalności, VAT, dokumentowania sprzedaży, księgowości i przygotowania do KSeF.
- Ustal, czy fundacja ma NIP i kto może działać w jej imieniu. NIP przydaje się m.in. do rozliczeń podatkowych, wystawiania faktur i odbierania faktur kosztowych. Sprawdź, czy fundacja otrzymała numer i czy jej dane identyfikacyjne są aktualne. Następnie wyznacz osoby odpowiedzialne za sprawy podatkowe i obieg dokumentów.
- Rozróżnij rodzaje działalności, zanim zaczniesz pobierać opłaty. Działalność odpłatna pożytku publicznego nie wymaga wpisu do rejestru przedsiębiorców KRS, ale jej zakres powinien wynikać ze statutu lub innego aktu wewnętrznego. Opłaty nie mogą przekraczać kosztów działalności w granicach określonych ustawą, a dochód przeznaczaj na cele statutowe. Z kolei działalność gospodarcza wymaga odpowiedniego wpisu do rejestru przedsiębiorców. Darowizny, dotacje i wpłaty z 1,5% podatku nie stanowią same w sobie sprzedaży wymagającej faktury.
- Sprawdź obowiązki VAT dla konkretnych czynności. Sam status fundacji ani brak działalności gospodarczej nie oznaczają automatycznie zwolnienia z VAT. Oceń, czy opłata stanowi wynagrodzenie za towar lub usługę, ustal rodzaj świadczenia i sprawdź możliwość zastosowania zwolnienia podmiotowego lub przedmiotowego. Jeśli fundacja przekroczy limit zwolnienia albo wykona czynność wyłączoną ze zwolnienia, dopełnij obowiązków rejestracyjnych i rozliczeniowych. Ponieważ limity i wyjątki zależą od przepisów oraz rodzaju sprzedaży, zweryfikuj ich aktualne brzmienie.
- Dobierz dokument do rzeczywistego zdarzenia. O rodzaju dokumentu nie decyduje wyłącznie to, czy przychód pochodzi z działalności odpłatnej, czy gospodarczej. Czynny podatnik VAT wystawia faktury zgodnie z zasadami VAT. Podmiot zwolniony może wystawić fakturę bez wykazanego podatku, gdy wymagają tego przepisy lub zażąda jej nabywca. Rachunek albo pokwitowanie potwierdza wpłatę, ale nie zastępuje faktury, jeśli przepisy nakazują ją wystawić. Gdy fundacja jedynie pośredniczy w zbieraniu pieniędzy, dokumentuj wpłatę i przekazanie środków, a fakturę za usługę pozostaw jej rzeczywistemu wykonawcy. Nie wystawiaj dokumentu sugerującego sprzedaż lub usługę, jeśli fundacja tylko przyjęła środki i przekazała je dalej.
- Wyodrębnij operacje w księgach i zachowaj dowody. Prowadź ewidencję tak, aby można było odróżnić przychody i koszty działalności odpłatnej, gospodarczej oraz nieodpłatnej działalności statutowej. Przechowuj umowy, dokumenty sprzedaży, dowody wpłat i wydatków oraz dokumenty dotyczące dotacji. Ponadto w umowie z klientem określ zakres świadczenia, cenę, termin płatności i sposób rozliczenia. Dzięki temu łatwiej wykazać, że fundacja wydała środki zgodnie z celem statutowym oraz prawidłowo przypisała przychody i koszty do rodzaju działalności.
- Przygotuj fundację do obsługi KSeF. Zgodnie z przedstawionymi zasadami obowiązującymi od 2026 r. fundacja powinna odbierać przez KSeF faktury kosztowe, gdy jej dostawcy zaczną wystawiać je w systemie. Obowiązek wysyłania faktur sprzedażowych zależy natomiast od terminu objęcia fundacji przepisami i rodzaju transakcji. Szczególne zasady dotyczą m.in. sprzedaży B2B, natomiast sprzedaż konsumentom nie podlega takiemu samemu obowiązkowi. Sprawdź aktualny harmonogram, bo terminy i wyjątki mogą się zmieniać. Następnie zweryfikuj zgodność programu księgowego, wskaż osoby uprawnione do odbioru i wystawiania faktur oraz nadaj im dostęp. Jeśli fundacja nie ma kwalifikowanej pieczęci, sprawdź, czy musi złożyć formularz ZAW-FA. Na koniec ustal procedurę pobierania, akceptowania i księgowania faktur.
KSeF w fundacji: terminy, odbiór faktur i przygotowanie organizacji
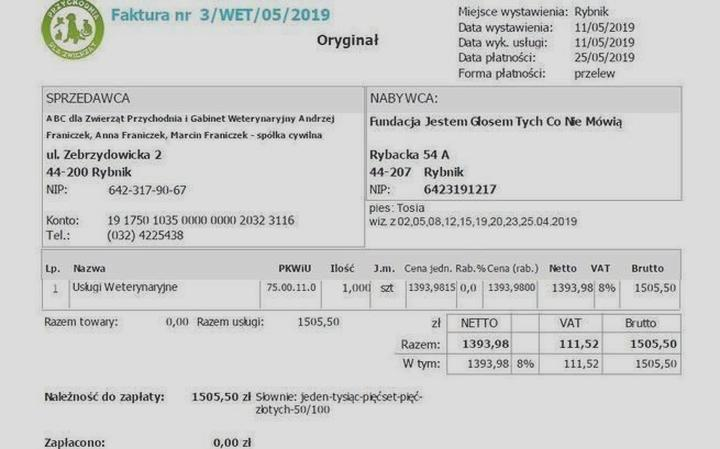
W fundacji KSeF dotyczy nie tylko sprzedaży, lecz także codziennych zakupów. Nawet jeśli nie prowadzę działalności gospodarczej i nie wystawiam faktur, mogę otrzymywać przez system dokumenty za prąd, internet, księgowość, druk, wynajem lokalu czy usługi telekomunikacyjne. Dlatego najpierw sprawdzam, kto wystawia nam faktury i jak obecnie trafiają one do księgowości.
Terminy zależą od tego, czy fundacja odbiera, czy wystawia faktury. Duzi dostawcy objęci obowiązkiem od lutego 2026 r. przesyłają dokumenty do KSeF już od tego miesiąca, a pozostali podatnicy dołączają w kwietniu 2026 r. Organizacje zasadniczo zaczynają wystawiać faktury w systemie od kwietnia 2026 r. Wcześniej, od lutego, robią to największe podmioty, których sprzedaż brutto przekroczyła 200 mln zł w 2024 r. Najmniejsi podatnicy, którzy spełniają ustawowe warunki dotyczące faktur do 450 zł i miesięcznej sprzedaży fakturowanej do 10 tys. zł, mogą odroczyć obowiązek do końca 2026 r. Od stycznia 2027 r. obejmie on wszystkich podatników objętych systemem.
Nie każda wpłata na konto fundacji oznacza sprzedaż wymagającą faktury. Darowizny, dotacje, subwencje i środki z 1,5% podatku co do zasady nie stanowią wynagrodzenia za dostawę towaru lub usługę. Inaczej może być w przypadku odpłatnych warsztatów, szkoleń, wynajmu sali lub sprzętu, sprzedaży publikacji czy usług dla firmy. Wtedy liczą się charakter transakcji, status VAT organizacji oraz to, czy odbiorca jest przedsiębiorcą. Faktury B2B wystawiam w KSeF także wtedy, gdy fundacja korzysta ze zwolnienia z VAT. Z kolei sprzedaż konsumentom pozostaje poza obowiązkowym obiegiem KSeF.
Kto zatwierdza fakturę? Ustal role, zanim pojawi się pilny wydatek
Faktury kosztowe nie muszą przychodzić e-mailem ani w formacie PDF. Pobieram je z KSeF samodzielnie lub za pomocą zintegrowanego programu księgowego, a potem przekazuję do akceptacji i zaksięgowania. System przechowuje faktury ustrukturyzowane przez 10 lat, licząc od końca roku ich wystawienia. Nie zastępuje to jednak wewnętrznej kontroli: muszę ustalić, kto sprawdza dokumenty, zatwierdza wydatki i pilnuje płatności.
Najpierw wyznaczam osoby odpowiedzialne za faktury: członka zarządu, pracownika, księgowego lub biuro rachunkowe. Każda z nich powinna otrzymać uprawnienia odpowiednie do zadań, na przykład do odbioru dokumentów, wystawiania faktur albo zarządzania dostępami. Jeśli fundacja ma kwalifikowaną pieczęć elektroniczną, może uwierzytelnić nią organizację i nadawać uprawnienia. W przeciwnym razie składam w urzędzie skarbowym formularz ZAW-FA, wskazując pierwszą uprawnioną osobę. Następnie ta osoba może przydzielić dostęp kolejnym użytkownikom.
Zanim zaczniemy pracę w systemie, sprawdzam, czy program finansowo-księgowy obsługuje KSeF i pobiera faktury bez ręcznego przepisywania danych. Ustalam też prostą procedurę: kto odbiera i opisuje dokumenty, kto zatwierdza koszt oraz kiedy księgowość otrzymuje komplet informacji. Ponadto szkolę osoby odpowiedzialne za faktury i testuję połączenie z systemem, zanim pojawi się pilny zakup lub dokument z krótkim terminem płatności.
Jeśli fundacja prowadzi odpłatną działalność pożytku publicznego, wyodrębniam ją w ewidencji księgowej od działalności gospodarczej i nieodpłatnych działań statutowych. Odpłatna działalność musi mieć podstawę w statucie lub innym akcie wewnętrznym, a dochód należy przeznaczyć na cele statutowe. Działalność gospodarcza wymaga natomiast odpowiedniego wpisu w KRS. Sam rodzaj działalności nie przesądza, czy wystawiam fakturę przez KSeF — decydują przepisy podatkowe, typ transakcji i dane nabywcy.
Gdy zbieram od uczestników pieniądze na wyjazd, a usługę faktycznie świadczy zewnętrzny organizator, nie traktuję wpłat automatycznie jako sprzedaży fundacji. To organizator wystawia dokument za swoją usługę. Fundacja może zaś potwierdzić otrzymanie środków rachunkiem lub pokwitowaniem, jeśli dokument odzwierciedla rzeczywisty przebieg rozliczenia. Nie wystawiam faktury za usługę, której nie świadczyłem. Przy regularnych odpłatnych działaniach porządkuję statut, umowy i ewidencję, aby jasno wskazać strony transakcji i ich odpowiedzialność.
Przygotowania zaczynam, zanim kontrahent prześle pierwszą fakturę wyłącznie do KSeF. Sprawdzam NIP fundacji, dostęp do systemu, uprawnienia użytkowników, integrację z księgowością i zasady akceptacji wydatków. Dzięki temu odbiór dokumentów nie zależy od jednej osoby, a zarząd wie, kto odpowiada za każdy etap — od otrzymania faktury po jej zaksięgowanie i opłacenie.
Źródła:
- https://grantowo.pl/czy-stowarzyszenie-lub-fundacja-moze-wystawiac-faktury-tlumaczymy/
- https://poradnik.ngo.pl/kiedy-ngo-moze-wystawiac-faktury-i-rachunki
- https://mikroporady.pl/pytania-do-eksperta/porady-eksperta/stowarzyszenie-nieprowadzace-dzialalnosci-gospodarczej-wystawienie-rachunku-a-faktury-lub-refaktury-na-pokrycie-kosztow-bezposrednich
- https://mikroporady.pl/pytania-do-eksperta/porady-eksperta/jak-wystawic-rachunek-w-stowarzyszeniu-nieprowadzacym-dzialalnosci-gospodarczej
- https://www.mbank.pl/artykuly/ksef-fundacje-i-stowarzyszenia/
- https://poradnikprzedsiebiorcy.pl/-ksef-a-fundacje-jakie-obowiazki-czekaja-ngo