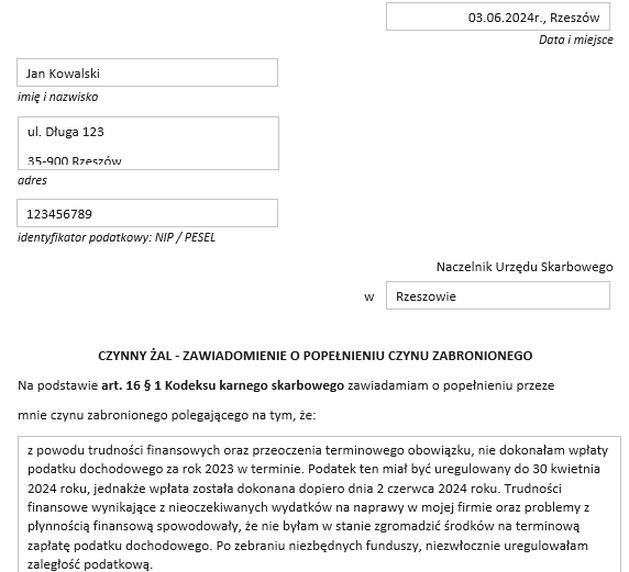
Czynny żal składam od razu po zauważeniu uchybienia — nie czekam na wezwanie ani na koniec miesiąca. Zgodnie z art. 16 Kodeksu karnego skarbowego zawiadomienie może być skuteczne, zanim właściwy organ uzyska wyraźnie udokumentowaną wiadomość o naruszeniu lub rozpocznie czynności zmierzające do jego ujawnienia. Dlatego gdy odkryję spóźnioną deklarację VAT, PIT lub CIT, niewysłany plik JPK albo zaległość podatkową, najlepiej działam tego samego dnia.
- Czynny żal złóż niezwłocznie po wykryciu uchybienia — zanim właściwy organ uzyska wyraźnie udokumentowaną wiedzę o czynie lub rozpocznie działania zmierzające do jego ujawnienia.
- Najpierw ustal, czy potrzebujesz czynnego żalu, czy wystarczy prawnie skuteczna korekta deklaracji na zasadach art. 16a Kodeksu karnego skarbowego.
- W zawiadomieniu podaj swoje dane i właściwego adresata, konkretnie opisz naruszenie, jego okres, przyczynę oraz znane istotne okoliczności, w tym udział innych osób. Pismo musi być rzeczowe, zgodne z prawdą i podpisane.
- Równocześnie napraw uchybienie: złóż zaległą deklarację, korektę lub brakujący dokument, a wymagalny podatek ureguluj wraz z należnymi odsetkami.
- Zawiadomienie możesz złożyć elektronicznie, papierowo lub ustnie do protokołu. Zachowaj kopię pisma i dowód doręczenia, np. Urzędowe Poświadczenie Odbioru; potwierdza ono odbiór, ale nie gwarantuje skuteczności czynnego żalu.
- Czynny żal nie zadziała w każdej sytuacji, m.in. wobec niektórych sprawców kierowniczych i po podjęciu przez organ określonych czynności. Przy poważnej sprawie lub wątpliwościach skonsultuj kolejność działań z prawnikiem albo doradcą podatkowym.
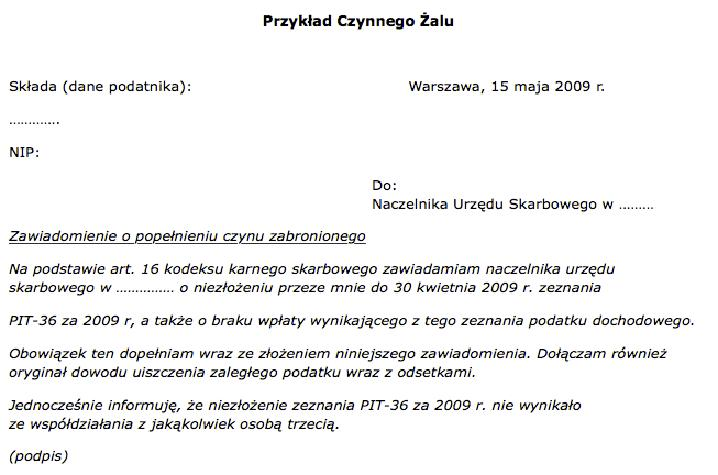
Znaczenie ma jednak nie tylko szybkość, lecz także to, czy urząd już podjął działania. Czynny żal może okazać się bezskuteczny, jeśli dostałem wezwanie do wyjaśnień, wiem o rozpoczętej kontroli albo urząd ma udokumentowane informacje pozwalające rozpoznać znamiona czynu. Sam brak listu z urzędu nie wystarczy, ponieważ informacje mogą dotrzeć do organu także z innej instytucji. Wyjątkowo, jeśli podjęta czynność nie dała podstaw do wszczęcia postępowania, po jej zakończeniu nadal może być możliwe złożenie zawiadomienia. W niejasnej sytuacji dokładnie więc sprawdzam, czego dotyczyła.
Jak naprawić błąd podatkowy, zanim sprawa nabierze powagi?
W piśmie podaję swoje dane i wskazuję właściwy organ, a następnie konkretnie opisuję, co się stało, kiedy i z jakiej przyczyny. Ujawniam też znane mi istotne okoliczności oraz osoby współdziałające. Ponieważ nie ma jednego urzędowego wzoru, składam krótkie, rzeczowe i zgodne z prawdą wyjaśnienie. Zawiadomienie mogę wysłać przez e-Urząd Skarbowy lub ePUAP, podpisać wymaganym podpisem i zachować urzędowe potwierdzenie odbioru. Mogę też złożyć je papierowo albo ustnie do protokołu. Równocześnie składam zaległą deklarację lub korektę i reguluję wymagalny podatek, najlepiej wraz z odsetkami, ponieważ organy zwykle oczekują uregulowania całej zaległości.
Warto pamiętać, że sama korekta deklaracji nie zawsze zastępuje czynny żal, choć przy niektórych błędach deklaracyjnych może mieć zastosowanie odrębna reguła z art. 16a KKS. Czynny żal nie przysługuje między innymi osobie, która kierowała popełnieniem czynu, zorganizowała grupę przestępczą lub nakłaniała kogoś do naruszenia prawa. Jeśli sprawa obejmuje kilka okresów, większą kwotę, współpracowników albo możliwe przestępstwo inne niż skarbowe, najpierw analizuję ryzyko, a dopiero potem opisuję sprawę organowi. Szybkość reakcji ma znaczenie, ale równie ważne są kompletne zawiadomienie i rzeczywiste naprawienie uchybienia.
Jak prawidłowo przygotować i złożyć czynny żal
Poniższa lista przedstawia najważniejsze decyzje, które wpływają na skuteczność czynnego żalu. Najpierw sprawdź, czy możesz go jeszcze złożyć, a następnie przygotuj zawiadomienie, napraw uchybienie i zachowaj dowód doręczenia.
- Najpierw oceń, czy czynny żal może być skuteczny. Działaj niezwłocznie po wykryciu uchybienia. Sprawdź, czy właściwy organ ścigania ma już wyraźnie udokumentowaną wiadomość o czynie albo rozpoczął czynności służbowe zmierzające do jego ujawnienia, np. kontrolę lub czynności sprawdzające. Brak wezwania od organu nie przesądza o skuteczności pisma. Czynnego żalu nie może złożyć m.in. sprawca kierowniczy, osoba nakłaniająca do popełnienia czynu ani organizator grupy przestępczej, poza szczególnym przypadkiem wskazanym w przepisach.
- Ustal, czy potrzebujesz czynnego żalu, czy wystarczy korekta. Jeśli złożyłeś deklarację w terminie, ale zawiera ona błąd, prawnie skuteczna korekta może wystarczyć w zakresie określonym w art. 16a Kodeksu karnego skarbowego. Natomiast niezłożona deklaracja, spóźniony plik JPK, nieopłacony podatek, błędy w księgach lub inne niedopełnione obowiązki formalne mogą wymagać zawiadomienia na podstawie art. 16 KKS. W razie wątpliwości nie zakładaj, że sama korekta uchroni Cię przed odpowiedzialnością karnoskarbową.
- Skieruj zawiadomienie do organu powołanego do ścigania. W sprawach podatkowych będzie to zwykle naczelnik właściwego urzędu skarbowego albo urzędu celno-skarbowego. Zależnie od sprawy właściwy może być również inny organ uprawniony na podstawie KKS. W przypadku naruszeń dotyczących BDO adresatem może być marszałek województwa albo Wojewódzki Inspektorat Ochrony Środowiska — zależnie od rodzaju obowiązku. Nie wysyłaj pisma wyłącznie do biura rachunkowego ani nie ograniczaj się do wewnętrznej procedury firmy, ponieważ takie zgłoszenie nie zastąpi zawiadomienia właściwego organu.
- Opisz czyn konkretnie i ujawnij znane okoliczności. Podaj swoje dane identyfikacyjne i dane adresata, a następnie wyjaśnij, czego dotyczyło naruszenie, kiedy i jak do niego doszło. Zgodnie z prawdą wskaż jego przyczynę, np. przeoczenie, błąd księgowy lub awarię systemu. Opisz istotne okoliczności, znane dokumenty, skalę ewentualnego uszczuplenia oraz wszystkie znane Ci osoby współdziałające. Nie pomijaj informacji celowo, ponieważ niepełne lub nierzetelne zawiadomienie może nie spełnić warunków czynnego żalu. Nie ma jednego urzędowego wzoru, ale pismo musi być jednoznaczne i podpisane.
- Równocześnie usuń skutki uchybienia. Złóż zaległą deklarację lub wymagane sprawozdanie, popraw dane albo uzupełnij ewidencję. Jeśli naruszenie spowodowało zaległość, przygotuj się na uregulowanie należności w całości, w terminie wyznaczonym przez uprawniony organ. Sprawdź również odsetki za zwłokę, których zapłaty organy zwykle oczekują. Jeśli nie możesz zapłacić jednorazowo, rozważ wniosek o raty. Samo złożenie czynnego żalu nie zastępuje jednak zapłaty.
- Wybierz formę, która pozwala udowodnić termin złożenia. Zawiadomienie możesz wysłać elektronicznie, m.in. przez e-Urząd Skarbowy, albo złożyć w formie papierowej: osobiście, listem poleconym lub ustnie do protokołu. Pismo elektroniczne podpisz wymaganym podpisem elektronicznym, zaufanym albo osobistym. Jeśli korzystasz z pełnomocnika, sprawdź, czy ma odpowiednie umocowanie. Możliwość złożenia czynnego żalu przez pełnomocnika jest oceniana niejednolicie, a zwykłe upoważnienie do składania deklaracji może nie wystarczyć.
- Zachowaj potwierdzenia i sprawdź dodatkowe ryzyka. Pobierz urzędowe poświadczenie odbioru albo zachowaj potwierdzenie nadania, kopię pisma i dowody wykonania zaległych obowiązków. Czynny żal dotyczy odpowiedzialności karnoskarbowej, dlatego nie wyklucza automatycznie odpowiedzialności za inne przestępstwa ani sankcji wynikających z odrębnych przepisów, np. postępowania przymuszającego przed KRS. Jeśli w sprawę zaangażowanych jest kilka osób, uszczuplenie jest poważne lub istnieje ryzyko odpowiedzialności osób zarządzających, skonsultuj z prawnikiem albo doradcą podatkowym treść zawiadomienia i kolejność działań.
Co powinno zawierać pismo, aby czynny żal był skuteczny?
Skuteczny czynny żal jasno wskazuje, kto zgłasza uchybienie i czego ono dotyczy. Podaję więc imię i nazwisko albo nazwę firmy, adres, NIP oraz dane właściwego naczelnika urzędu skarbowego lub urzędu celno-skarbowego. Następnie opisuję zaniedbany obowiązek, na przykład niezłożenie deklaracji VAT za dany miesiąc, spóźnione przesłanie pliku JPK lub nieprzekazanie wymaganej informacji MDR, TPR czy ORD-U. Wskazuję też okres, datę i — jeśli można ją ustalić — kwotę zaległości.
Ponadto wyjaśniam okoliczności zdarzenia: co się stało, kiedy zauważyłem błąd i co go spowodowało, na przykład przeoczenie terminu, pomyłka w księgowości lub awaria systemu. Zamiast tworzyć długą historię albo obwiniać innych, przedstawiam zgodne z prawdą fakty. Jeśli w sprawie uczestniczyły inne osoby, podaję wszystkie znane mi informacje o ich roli. Wyraźnie przyznaję również, że doszło do uchybienia, i opisuję, jak zamierzam je naprawić.
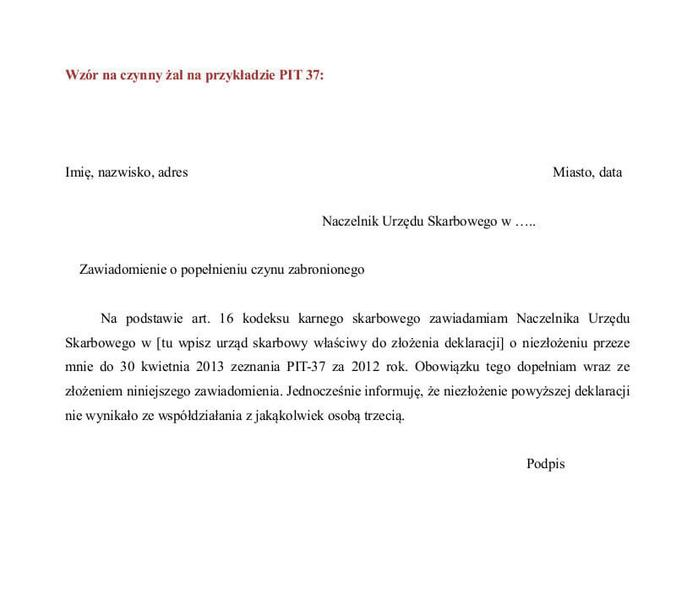
W piśmie warto uwzględnić następujące informacje:
- dane osoby lub firmy składającej czynny żal oraz właściwego organu;
- opis uchybienia, okres, datę i — jeśli jest znana — kwotę zaległości;
- zgodne z prawdą wyjaśnienie okoliczności zdarzenia;
- informację o podjętych lub planowanych działaniach naprawczych.
Jak naprawić błąd i zwiększyć szansę na skuteczny czynny żal?
Samo przyznanie się nie zawsze wystarczy. Jeśli czyn spowodował uszczuplenie należności, informuję, czy zapłaciłem już podatek oraz czy złożyłem zaległą deklarację albo korektę, a następnie dołączam potwierdzenia. Dla bezpieczeństwa staram się uregulować zaległość wraz z odsetkami, choć szczegółowy obowiązek zapłaty może zależeć od sprawy i terminu wyznaczonego przez organ. Z kolei przy uchybieniu formalnym, które nie spowodowało zaległości, opisuję wykonane działanie naprawcze, na przykład przekazanie brakującego sprawozdania. Czynny żal składam jak najszybciej — zanim organ uzyska wyraźnie udokumentowaną wiadomość o czynie lub rozpocznie działania zmierzające do jego wykrycia.
Nie ma jednego urzędowego wzoru, jednak pismo musi być podpisane i nie może być anonimowe. Mogę złożyć je osobiście, wysłać listem poleconym, zgłosić ustnie do protokołu albo przesłać elektronicznie, na przykład przez e-Urząd Skarbowy. Przy wysyłce online zachowuję Urzędowe Poświadczenie Odbioru, które potwierdza datę doręczenia. W praktyce przygotowuję kompletny zestaw dokumentów: zawiadomienie, zaległą deklarację lub korektę oraz dowód zapłaty. Pamiętam przy tym, że przepisy wyłączają skuteczność czynnego żalu w niektórych sytuacjach, dlatego w poważniejszej sprawie najpierw dokładnie oceniam swoją sytuację.
Jak złożyć czynny żal online i uzyskać potwierdzenie odbioru?
Czynny żal to zawiadomienie, w którym informuję urząd o popełnionym błędzie skarbowym i ujawniam jego istotne okoliczności. Podstawę tej instytucji stanowi art. 16 Kodeksu karnego skarbowego. Może mi pomóc na przykład wtedy, gdy spóźnię się ze złożeniem deklaracji PIT, CIT lub VAT, wysłaniem pliku JPK, zapłatą podatku albo wymaganym sprawozdaniem. Samo pismo nie likwiduje zaległości, ale jeśli spełnię ustawowe warunki, może uchronić mnie przed karą karnoskarbową.
Liczy się przede wszystkim czas złożenia zawiadomienia. Powinienem wysłać zawiadomienie, zanim właściwy organ uzyska wyraźnie udokumentowaną wiadomość o naruszeniu lub rozpocznie czynności zmierzające do jego ujawnienia, takie jak kontrola czy postępowanie. Ponieważ każda sprawa wygląda inaczej, samo przeoczenie terminu nie przesądza automatycznie o skuteczności czynnego żalu. Jeśli otrzymałem już wezwanie, kontrola się rozpoczęła albo organ zna szczegóły sprawy, możliwość skorzystania z tej instytucji może być ograniczona.
Czynny żal mogę złożyć online przez e-Urząd Skarbowy albo ePUAP. Wybieram pismo ogólne do właściwego organu i opisuję uchybienie, a następnie podpisuję dokument jednym z akceptowanych podpisów elektronicznych: profilem zaufanym, podpisem kwalifikowanym lub osobistym. Zanim kliknę „Wyślij”, sprawdzam adresata — najczęściej będzie nim naczelnik urzędu skarbowego, a w niektórych sprawach naczelnik urzędu celno-skarbowego.
Błąd podatkowy pod kontrolą: jasne wyjaśnienie i szybka naprawa
Nie ma urzędowego formularza ani obowiązkowego wzoru czynnego żalu. W piśmie podaję imię i nazwisko albo nazwę firmy, adres, NIP oraz dane właściwego urzędu. Następnie konkretnie opisuję naruszenie: czego nie zrobiłem lub co zrobiłem nieprawidłowo, jakiego okresu dotyczy błąd i kiedy go zauważyłem. Wyjaśniam przyczynę zgodnie z prawdą, na przykład przeoczeniem terminu, pomyłką w dokumentacji lub awarią systemu. Piszę zwięźle, bo urząd potrzebuje jasnych faktów, a nie rozbudowanej historii.
Jeśli w uchybieniu uczestniczyły inne osoby, ujawniam wszystkie znane mi istotne okoliczności i osoby współdziałające. Dotyczy to również osób prowadzących finanse firmy, ponieważ odpowiedzialność może ponosić konkretny człowiek, na przykład członek zarządu lub księgowy. Złożenie pisma przez pełnomocnika bywa różnie oceniane, dlatego najbezpieczniej, żebym sam podpisał i wysłał zawiadomienie. Gdy sprawa obejmuje kilka osób lub poważne nieprawidłowości, przed wysłaniem konsultuję jej skutki z doradcą podatkowym albo prawnikiem.
Oprócz opisania błędu wskazuję, jak go naprawię lub co już zrobiłem. Jeśli nie złożyłem deklaracji, wysyłam ją możliwie szybko; jeśli zawiera błąd, składam korektę. Gdy powstała zaległość, reguluję podatek i uwzględniam odsetki za zwłokę. Działania mogę przeprowadzić kompleksowo — złożyć zawiadomienie i deklarację lub korektę oraz zapłacić należność tego samego dnia. Jeśli zgłębiasz tę tematykę, sprawdź, czy fundacja musi złożyć CIT-8. Jeśli nie mogę od razu zapłacić, sprawdzam możliwość wnioskowania o raty. Sam wniosek nie zastępuje jednak spełnienia warunków czynnego żalu.
Po wysłaniu pobieram Urzędowe Poświadczenie Odbioru (UPO) i zapisuję je na urządzeniu. Sprawdzam, czy dokument potwierdza odbiór, a nie tylko został zapisany jako wersja robocza lub wysłany bez zakończenia procesu. Zachowuję też kopię pisma, załączniki i potwierdzenie zapłaty. UPO dowodzi, że pismo dotarło do systemu administracji w określonym dniu i czasie, ale samo nie potwierdza, że urząd uznał czynny żal za skuteczny.
Do zawiadomienia mogę dołączyć potwierdzenie przelewu, zaległą deklarację, korektę lub inne dokumenty pokazujące, że naprawiam uchybienie. Urząd zwykle nie wydaje osobnej decyzji ani nie wysyła potwierdzenia pozytywnego rozpatrzenia czynnego żalu, dlatego brak odpowiedzi nie daje pewności co do skutku prawnego. Jeśli organ będzie potrzebował dodatkowych informacji, może się ze mną skontaktować. Może też prowadzić dalsze czynności, jeśli uzna zawiadomienie za nieskuteczne.
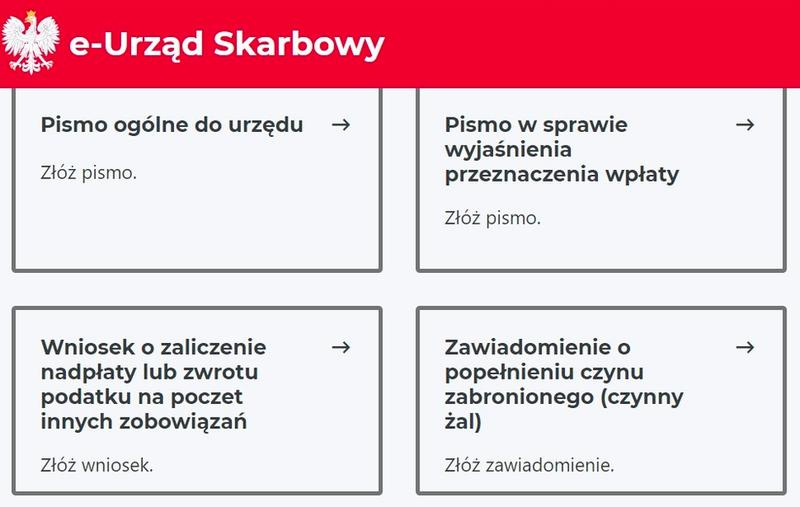
W niektórych sytuacjach klasyczny czynny żal może nie być potrzebny albo nie zadziałać. Przy prawnie skutecznej korekcie deklaracji podatkowej może mieć zastosowanie odrębny mechanizm z art. 16a Kodeksu karnego skarbowego, jeśli spełnię jego warunki. Zawiadomienie może być bezskuteczne, jeśli złożę je po rozpoczęciu kontroli dotyczącej danego naruszenia lub po tym, jak organ uzyska udokumentowaną wiedzę o sprawie. Czynny żal nie chroni też automatycznie przed odpowiedzialnością za przestępstwa powszechne ani innymi konsekwencjami, na przykład postępowaniem przed sądem rejestrowym.
Jeśli zauważę spóźnioną deklarację, brakującą wpłatę lub błąd w JPK, nie czekam na list z urzędu. Najpierw ustalam, co się wydarzyło, następnie przygotowuję zwięzłe zawiadomienie i składam je elektronicznie, po czym pobieram UPO. Równocześnie uzupełniam brakujący dokument i reguluję należność wraz z odsetkami, jeśli są należne. Dzięki temu mam dowód wysyłki i szybko naprawiam uchybienie, choć skuteczność czynnego żalu zależy od okoliczności konkretnej sprawy.
Czynny żal a korekta deklaracji — kiedy potrzebne są oba działania?
Kiedy zauważam błąd w rozliczeniu, najpierw ustalam, co dokładnie trzeba poprawić. Korektą deklaracji naprawiam dane podatkowe, natomiast czynny żal może chronić przed odpowiedzialnością karnoskarbową. To odrębne działania, dlatego czasem potrzebuję obu, a czasem wystarczy sama korekta.
Korektę składam, gdy wcześniejsza deklaracja zawiera nieprawidłowe dane, na przykład pominięty przychód, błędną kwotę kosztów albo źle wykazany VAT. W poprawionym dokumencie podaję właściwe wartości. Jeśli korekta zwiększa podatek do zapłaty, reguluję różnicę oraz należne odsetki za zwłokę.
Czynny żal, o którym mówi art. 16 Kodeksu karnego skarbowego, polega na zawiadomieniu organu o popełnionym czynie skarbowym. Nie poprawia deklaracji ani nie zwalnia z zapłaty zaległości. Rozważam go, gdy uchybienie może wiązać się z odpowiedzialnością karnoskarbową — na przykład gdy nie złożyłem deklaracji w terminie albo podałem dane zaniżające podatek.
Błąd w podatkach? Szybka reakcja może uchronić przed poważnymi konsekwencjami
Oba działania mogą być potrzebne, gdy samo poprawienie deklaracji nie rozwiązuje problemu. Załóżmy, że złożyłem deklarację VAT w terminie, ale po kilku tygodniach odkryłem, że wykazałem zbyt niski podatek. Składam wtedy korektę. Jeśli okoliczności wskazują, że błąd może stanowić czyn zabroniony, rozważam również czynny żal — zanim urząd uzyska wyraźnie udokumentowaną wiadomość o nieprawidłowości lub rozpocznie czynności zmierzające do jej wykrycia.
Zwykła, nieumyślna pomyłka, która nie grozi odpowiedzialnością karnoskarbową, zwykle wymaga tylko korekty. Jeśli złożyłem deklarację na czas, a potem zauważyłem literówkę lub błąd rachunkowy bez wpływu na podatek, najczęściej nie muszę składać czynnego żalu. Nie jest on obowiązkowym dodatkiem do każdej korekty, dlatego przed jego złożeniem oceniam sytuację.
W niektórych przypadkach korekta może zapewnić szczególną ochronę. Zgodnie z art. 16a Kodeksu karnego skarbowego sprawca określonych czynów związanych z deklaracją nie podlega karze, jeśli złoży prawnie skuteczną korektę i uiści wymagalną należność. Skoro o tym mowa to sprawdź, jak anonimowo zgłosić nieprawidłowości skarbowe. W takiej sytuacji odrębny czynny żal z art. 16 nie zawsze jest potrzebny. Najpierw sprawdzam więc, czy mój błąd podlega tej regulacji, czy też powinienem złożyć klasyczne zawiadomienie.
Jeśli nie złożyłem deklaracji, nie mam dokumentu do skorygowania. Wysyłam zatem zaległą deklarację, a gdy uchybienie może wiązać się z odpowiedzialnością karnoskarbową, rozważam czynny żal. Podobnie postępuję ze spóźnionym plikiem JPK: jego przekazanie usuwa zaległość formalną, ale nie zawsze rozstrzyga kwestię odpowiedzialności. Gdy spóźniam się z zapłatą podatku, reguluję należność i sprawdzam, czy powinienem dodatkowo zawiadomić organ.
Czynny żal może okazać się bezskuteczny, jeśli organ już udokumentował czyn lub rozpoczął czynności zmierzające do jego ujawnienia. Zakres tych czynności ma znaczenie: kontrola dotycząca jednego podatku nie musi automatycznie zamykać drogi do złożenia czynnego żalu w sprawie innego, niezwiązanego uchybienia. Mimo to po wykryciu błędu działam możliwie szybko.
W czynnym żalu opisuję, co się wydarzyło, jakiego okresu dotyczy sprawa i co było przyczyną uchybienia. Ujawniam znane mi istotne okoliczności, w tym osoby współdziałające, jeśli takie były, oraz wyjaśniam, jak naprawiłem błąd lub kiedy to zrobię. Nie ma jednego urzędowego wzoru, ale pismo powinno być rzeczowe, podpisane i skierowane do właściwego organu. Mogę złożyć je pisemnie, ustnie do protokołu albo elektronicznie, na przykład przez e-Urząd Skarbowy. Zachowuję elektroniczne potwierdzenie odbioru.
W praktyce staram się wykonać wszystkie potrzebne działania w krótkim czasie: składam korektę albo zaległą deklarację, wysyłam czynny żal, jeśli jest potrzebny, i płacę zaległy podatek. Uwzględniam też odsetki, ponieważ ich rozliczenie może budzić wątpliwości, a organy zwykle oczekują zapłaty pełnej kwoty wraz z odsetkami. Jeśli nie mogę zapłacić od razu, sprawdzam dostępne ulgi, na przykład możliwość rozłożenia należności na raty.
Czynny żal nie zawsze zapewnia ochronę. Nie skorzystają z niego między innymi osoby, które kierowały wykonaniem czynu, poleciły jego popełnienie, wykorzystując zależność innej osoby, organizowały grupę przestępczą albo nakłaniały kogoś do czynu, by skierować przeciwko niemu postępowanie. Czynny żal nie usuwa też automatycznie odpowiedzialności za ewentualne przestępstwo powszechne ani konsekwencji wynikających z innych przepisów, na przykład obowiązków związanych ze złożeniem dokumentów do KRS.
Gdy błąd dotyczy kilku deklaracji lub okresów, analizuję każdy z nich osobno. Korekta za jeden miesiąc nie naprawi rozliczeń za kolejne, a skuteczność czynnego żalu może być oceniana odrębnie dla każdego czynu. W przypadku spółki sprawdzam również, kto faktycznie odpowiadał za jej finanse — członek zarządu, główny księgowy czy inna osoba zajmująca się rozliczeniami.
Najprościej mówiąc, korekta porządkuje dane podatkowe, a czynny żal dotyczy możliwej odpowiedzialności karnoskarbowej. Jeśli popełniłem błąd w prawidłowo złożonej deklaracji, często wystarczy korekta. Przy spóźnieniu, niezłożeniu dokumentu lub poważniejszym uchybieniu mogę potrzebować obu działań. Najpierw oceniam jednak, czy czynny żal pasuje do mojej sytuacji i czy mogę go jeszcze skutecznie złożyć.
Wskazówka: zanim złożysz czynny żal, sprawdź, czy skuteczna korekta i zapłata zaległości nie zapewniają już ochrony na podstawie art. 16a Kodeksu karnego skarbowego — czynny żal nie jest automatycznym dodatkiem do każdej korekty.
Źródła:
- https://mklegal.eu/czynny-zal-czym-jest-i-jak-go-skutecznie-zlozyc-w-2025-roku/
- https://kancelariapiotrowski.pl/czynny-zal-2025-jak-zlozyc-online-uniknac-kary/
- https://kancelaria-skarbiec.pl/czynny-zal/
- https://k-smok.pl/specjalizacje/prawo-karne/prawo-karne-skarbowe/czynny-zal/
- https://obslugabdo.pl/bdo-czynny-zal-jak-uniknac-kary-za-bledy/
- https://poradnikprzedsiebiorcy.pl/-czynny-zal-kto-go-sklada-ksiegowy-czy-przedsiebiorca
- https://www.spolka-w-organizacji.pl/czynny-zal-w-spolce-z-o-o/
Najczęstsze pytania i odpowiedzi (FAQ)
1. Kiedy najlepiej złożyć czynny żal?Jak najszybciej po wykryciu uchybienia — najlepiej tego samego dnia. Zawiadomienie może być bezskuteczne, jeśli właściwy organ uzyskał już wyraźnie udokumentowaną wiadomość o czynie lub rozpoczął czynności zmierzające do jego ujawnienia, np. kontrolę.
2. Co powinno zawierać zawiadomienie o czynnym żalu?Należy podać dane składającego i właściwego organu, konkretnie opisać uchybienie, wskazać okres i znane okoliczności oraz zgodnie z prawdą wyjaśnić przyczynę. Trzeba też ujawnić znane osoby współdziałające i opisać działania naprawcze. Nie ma jednego urzędowego wzoru, ale pismo musi być jednoznaczne i podpisane.
3. Jak złożyć czynny żal online i potwierdzić jego doręczenie?Można wysłać go przez e-Urząd Skarbowy lub ePUAP jako pismo do właściwego organu, podpisując wymaganym podpisem elektronicznym. Po wysłaniu należy pobrać i zachować Urzędowe Poświadczenie Odbioru (UPO). Potwierdza ono doręczenie pisma, ale nie przesądza, że czynny żal będzie skuteczny.
4. Czy czynny żal zastępuje korektę deklaracji i zapłatę zaległego podatku?Nie. Czynny żal nie poprawia deklaracji ani nie likwiduje zaległości, dlatego trzeba złożyć zaległy dokument lub korektę oraz uregulować wymagalny podatek, zwykle wraz z odsetkami. W niektórych przypadkach skuteczna korekta i zapłata mogą zapewnić ochronę na podstawie art. 16a Kodeksu karnego skarbowego, więc osobny czynny żal nie zawsze jest potrzebny.
5. Kto nie może skutecznie skorzystać z czynnego żalu?Przepisy wyłączają tę możliwość między innymi wobec sprawcy, który kierował popełnieniem czynu, nakłaniał do niego lub organizował grupę przestępczą. Zawiadomienie może być też bezskuteczne, jeśli organ wcześniej udokumentował naruszenie lub rozpoczął działania zmierzające do jego ujawnienia. Czynny żal nie wyłącza automatycznie odpowiedzialności za inne przestępstwa ani sankcji z odrębnych przepisów.