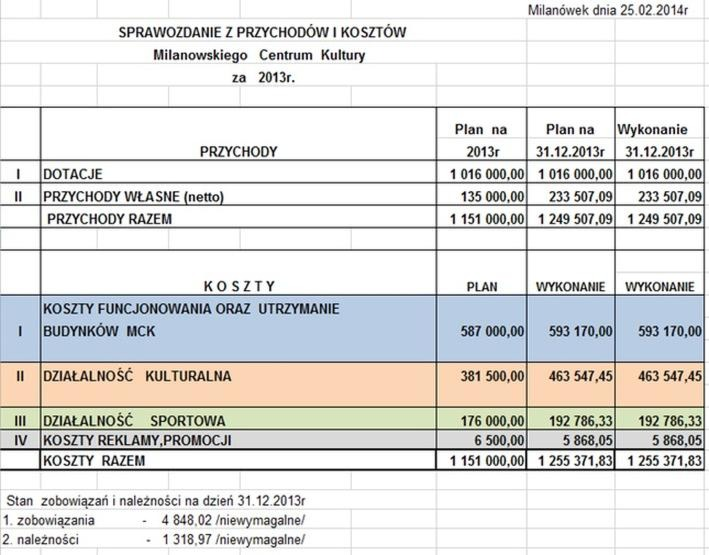
Czy każda fundacja musi sporządzać bilans i kiedy należy go przygotować? Jeżeli cię to ciekawi, sprawdź, czy Centaurus to prawdziwa organizacja pożytku publicznego. Obowiązki w tym zakresie zależą między innymi od zasad prowadzenia księgowości i wybranej formy sprawozdawczości. W artykule wyjaśniamy, kogo dotyczą te wymogi, jakie terminy obowiązują oraz o czym warto pamiętać przy sporządzaniu bilansu.
Każda fundacja sporządza roczne sprawozdanie finansowe — niezależnie od tego, czy prowadzi działalność gospodarczą, otrzymuje dotacje, osiąga przychody czy przez cały rok nie miała wpływów. Jako osoba prawna prowadzi księgi rachunkowe i po zakończeniu roku przedstawia swoją sytuację majątkową oraz wynik finansowy. Brak aktywności nie zwalnia z wykazania bilansu.
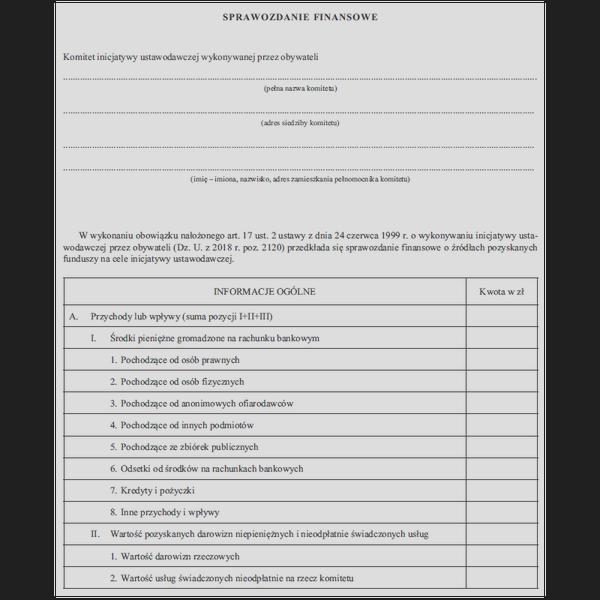
Bilans przedstawia aktywa i pasywa na koniec roku obrotowego, najczęściej 31 grudnia. Wśród aktywów fundacja wykazuje m.in. środki na rachunku bankowym, należności, zapasy, sprzęt i nieruchomości. Pasywa pokazują źródła finansowania majątku, fundusz statutowy, wynik z lat ubiegłych oraz zobowiązania. Sprawozdanie obejmuje również rachunek zysków i strat oraz informację dodatkową. W wielu przypadkach fundacja może skorzystać z uproszczonego wzoru z załącznika nr 6 do ustawy o rachunkowości.
Nie przegap terminów: dokumenty, podpisy i rozliczenia fundacji
Jeśli rok obrotowy pokrywa się z kalendarzowym, fundacja sporządza sprawozdanie do 31 marca, a zatwierdza je najpóźniej do 30 czerwca. Przygotowuje dokument elektronicznie, w wymaganej strukturze XML; podpisują go osoba prowadząca księgi i członkowie zarządu. Następnie fundacja składa sprawozdanie u właściwego adresata. Podmiot wpisany do rejestru przedsiębiorców KRS przekazuje je do Repozytorium Dokumentów Finansowych w ciągu 15 dni od zatwierdzenia, a fundacja niewpisana do tego rejestru — do Szefa KAS, zasadniczo w ciągu 10 dni. Przed wysyłką sprawdź aktualne wymagania, ponieważ obowiązki zależą m.in. od statusu fundacji.
Aby uniknąć pośpiechu, zbieraj dokumenty przez cały rok: umowy darowizn i dotacji, faktury, rozliczenia grantów oraz potwierdzenia sald bankowych. Oprócz sprawozdania fundacja składa CIT-8 — zasadniczo do 31 marca, także wtedy, gdy korzysta ze zwolnienia i nie płaci podatku. Jeśli fundacja nie dotrzyma terminów, może otrzymać wezwanie lub grzywnę, dlatego wcześniej ustal, który organ zatwierdzi dokumenty oraz kto je podpisze i złoży.
Bilans fundacji: aktywa, pasywa i pozostałe elementy sprawozdania
Bilans fundacji przedstawia jej majątek oraz źródła jego finansowania. Skoro o tym mowa, Sprawdź, jak księgować fundusz założycielski fundacji. Sporządza się go na konkretny dzień, zwykle na koniec roku obrotowego, i podaje dane za rok bieżący oraz poprzedni. Suma aktywów musi równać się sumie pasywów. Wartości ujmuje się w złotych zgodnie z polityką rachunkowości. Przed zamknięciem ksiąg warto uzgodnić salda bankowe, należności, zobowiązania i rozliczenia dotacji.
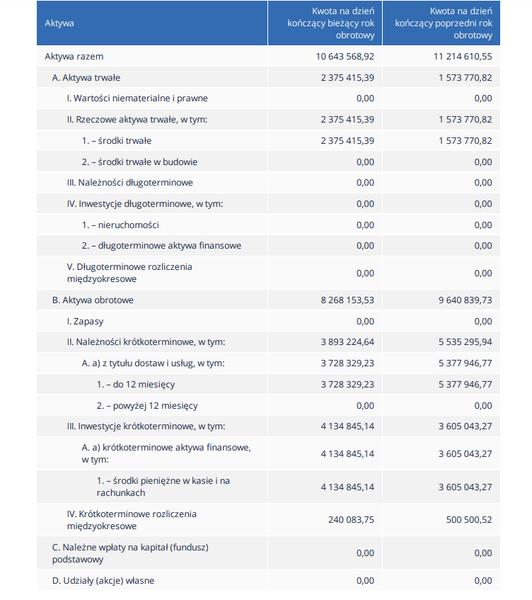
Aktywa dzielą się na trwałe i obrotowe. Do trwałych zalicza się między innymi wartości niematerialne i prawne, sprzęt, nieruchomości, inwestycje długoterminowe oraz należności płatne po upływie roku. Obrotowe obejmują zapasy, krótkoterminowe należności, gotówkę, papiery wartościowe i koszty przyszłych okresów. Środki dostępne od razu wykazuje się zwykle jako inwestycje krótkoterminowe, a lokal używany przez fundację — jako aktywa trwałe. Każdą większą pozycję warto powiązać z dokumentem źródłowym.
Do aktywów fundacji zalicza się między innymi:
- wartości niematerialne i prawne, sprzęt oraz nieruchomości,
- inwestycje długoterminowe i należności płatne po upływie roku,
- zapasy, krótkoterminowe należności, gotówkę i papiery wartościowe,
- koszty przyszłych okresów.
Co fundacja ujawnia o swoich zobowiązaniach i przyszłych działaniach
Po stronie pasywów fundacja wykazuje fundusz własny, zobowiązania i rezerwy. Fundusz własny obejmuje fundusz statutowy, pozostałe fundusze, wyniki z lat ubiegłych oraz wynik netto za bieżący rok. Fundusz statutowy finansuje cele określone w statucie. Jeśli fundator zadeklarował, lecz jeszcze nie przekazał wpłaty, fundacja może ująć należną kwotę jako należną wpłatę na fundusz statutowy. Zobowiązania dzieli się według terminu spłaty: krótkoterminowe należy uregulować w ciągu roku, a długoterminowe — później. Rozliczenia międzyokresowe mogą obejmować na przykład dotacje otrzymane w bieżącym roku na działania w kolejnych latach.
Sprawozdanie finansowe obejmuje także rachunek zysków i strat oraz informację dodatkową. Pierwszy przedstawia przychody i koszty, druga opisuje między innymi zasady wyceny, amortyzację i istotne zmiany względem poprzedniego roku. Organizacje pozarządowe mogą stosować uproszczony wzór z załącznika nr 6 do ustawy o rachunkowości, jeśli spełniają warunki ustawowe. Sprawozdanie sporządza się elektronicznie, a następnie podpisują je osoba prowadząca księgi i zarząd. Właściwy organ zatwierdza je uchwałą. Przy roku obrotowym zgodnym z kalendarzowym sprawozdanie należy sporządzić do końca marca, a zatwierdzić do końca czerwca. Miejsce złożenia zależy między innymi od tego, czy fundacja figuruje w rejestrze przedsiębiorców KRS.
Wskazówka: jeśli fundacja otrzymała dotację na projekt realizowany w kolejnym roku, nie należy automatycznie wykazywać całej kwoty jako przychodu bieżącego — odpowiednie rozliczenie może wymagać ujęcia jej w pasywach jako rozliczenia międzyokresowego.
Terminy sporządzenia, zatwierdzenia i złożenia sprawozdania
Rok obrotowy zwykle pokrywa się z kalendarzowym i kończy 31 grudnia. Następnie organizacja porządkuje księgi, przeprowadza inwentaryzację, sprawdza należności i zobowiązania oraz wycenia aktywa i pasywa. Fundacje i stowarzyszenia sporządzają sprawozdanie niezależnie od skali działalności, wysokości wpływów i tego, czy prowadzą działalność gospodarczą.
Organizacja sporządza sprawozdanie w ciągu 3 miesięcy od dnia bilansowego, czyli przy roku kalendarzowym — do 31 marca. Skoro zahaczamy o ten temat, sprawdź, gdzie złożyć sprawozdanie finansowe fundacji. Dokument obejmuje zwykle bilans, rachunek zysków i strat oraz informację dodatkową opisującą przyjęte zasady rachunkowości. Organizacje spełniające warunki ustawowe mogą skorzystać z uproszczonego wzoru z załącznika nr 6 do ustawy o rachunkowości. Sprawozdanie sporządza się po polsku, w złotych i elektronicznie, w formacie XML.
Do 31 marca organizacja składa też zeznanie CIT-8, nawet jeśli nie osiągnęła dochodu albo korzysta ze zwolnienia podatkowego. Często dołącza wtedy CIT-8/O. Sprawozdanie podpisują osoba prowadząca księgi i kierownik jednostki, którym w fundacji lub stowarzyszeniu zwykle jest zarząd. Można użyć podpisu kwalifikowanego, zaufanego albo osobistego. Osoba odmawiająca podpisu uzasadnia tę decyzję na piśmie.
Po zatwierdzeniu liczy się każdy dzień — dopilnuj terminowej wysyłki
Sprawozdanie zatwierdza organ wskazany w statucie, na przykład rada fundacji, zarząd lub walne zebranie członków stowarzyszenia. Organ podejmuje uchwałę w ciągu 6 miesięcy od dnia bilansowego, czyli przy roku kalendarzowym — do 30 czerwca. Uchwała może też określać podział zysku lub sposób pokrycia straty. Dlatego warto wcześniej sprawdzić statut i zaplanować posiedzenie.
Po zatwierdzeniu organizacja składa dokumenty elektronicznie, a miejsce wysyłki zależy od jej statusu. Podmiot wpisany do rejestru przedsiębiorców KRS przekazuje sprawozdanie do Repozytorium Dokumentów Finansowych w ciągu 15 dni od zatwierdzenia. Dołącza wymagane uchwały oraz, jeśli dotyczy, opinię biegłego rewidenta. Fundacja niewpisana do tego rejestru przesyła dokumenty Szefowi Krajowej Administracji Skarbowej w tym samym terminie, ale nie składa ich z tego powodu do KRS. Fundacja rodzinna przekazuje dokumenty do właściwego rejestru sądowego, prowadzonego przez Sąd Okręgowy w Piotrkowie Trybunalskim.
Warto zapisać terminy w kalendarzu i regularnie przekazywać księgowemu faktury, umowy darowizn, dokumenty dotacji oraz rozliczenia grantów. Dzięki temu organizacja łatwiej uzgodni dane ze sprawozdania z CIT-8, podpisze dokumenty na czas i uniknie braków opóźniających wysyłkę. Jeśli termin wypada w sobotę lub dzień ustawowo wolny, przesuwa się na następny dzień roboczy. Wcześniej ustal też, kto odpowiada za wysłanie dokumentów.
Wskazówka: termin 15 dni na złożenie sprawozdania zaczyna biec od dnia jego zatwierdzenia, a nie od końca roku obrotowego — warto więc od razu po podjęciu uchwały zaplanować wysyłkę.
KRS czy Szef KAS? miejsce złożenia zależy od działalności gospodarczej
Sprawdź, gdzie fundacja powinna złożyć sprawozdanie finansowe, jakie dokumenty przygotować i jakich terminów pilnować.
- Najpierw sprawdź wpis fundacji w KRS. Jeśli figuruje w rejestrze przedsiębiorców, złóż sprawozdanie w Repozytorium Dokumentów Finansowych KRS. Jeśli widnieje wyłącznie w rejestrze stowarzyszeń, fundacji i innych organizacji społecznych, prześlij je Szefowi KAS. Sama osobowość prawna nie oznacza obowiązku złożenia dokumentu do rejestru przedsiębiorców.
- Następnie przygotuj sprawozdanie w wymaganym formacie. Po zamknięciu ksiąg sporządź je elektronicznie, w obowiązującej strukturze XML, według danych na dzień bilansowy. Uwzględnij bilans, rachunek zysków i strat oraz informację dodatkową. Organizacja pozarządowa może skorzystać ze wzoru z załącznika nr 6 do ustawy o rachunkowości, jeśli spełnia warunki jego stosowania.
- Potem zbierz podpisy i zatwierdź dokument. Podpisują go osoba prowadząca księgi oraz kierownik jednostki, czyli zarząd fundacji. Przy zarządzie wieloosobowym podpis składają jego członkowie. Sprawozdanie zatwierdza organ wskazany w statucie, np. rada fundacji albo zarząd. Jeśli rok obrotowy pokrywa się z kalendarzowym, podejmij uchwałę zatwierdzającą najpóźniej do 30 czerwca. Do KRS dołącz również uchwałę o podziale zysku albo pokryciu straty, jeśli ją podjęto.
- W terminie prześlij dokumenty właściwemu adresatowi. Fundacja wpisana do rejestru przedsiębiorców składa sprawozdanie w Repozytorium Dokumentów Finansowych KRS w ciągu 15 dni od zatwierdzenia. Pozostałe fundacje przesyłają je elektronicznie Szefowi KAS, korzystając z usługi e-Sprawozdania Finansowe — również w ciągu 15 dni od zatwierdzenia. To inny termin niż sporządzenie sprawozdania: przy roku kalendarzowym przygotuj je do 31 marca.
- Osobno uwzględnij pozostałe obowiązki sprawozdawcze. Co do zasady fundacja składa CIT-8 do końca marca, nawet jeśli nie osiągnęła dochodu lub korzysta ze zwolnienia. W tym drugim przypadku zwykle dołącza CIT-8/O. Złożenie sprawozdania do KRS albo KAS nie zastępuje innych wymaganych dokumentów, np. dla grantodawców, GUS czy z tytułu statusu OPP.