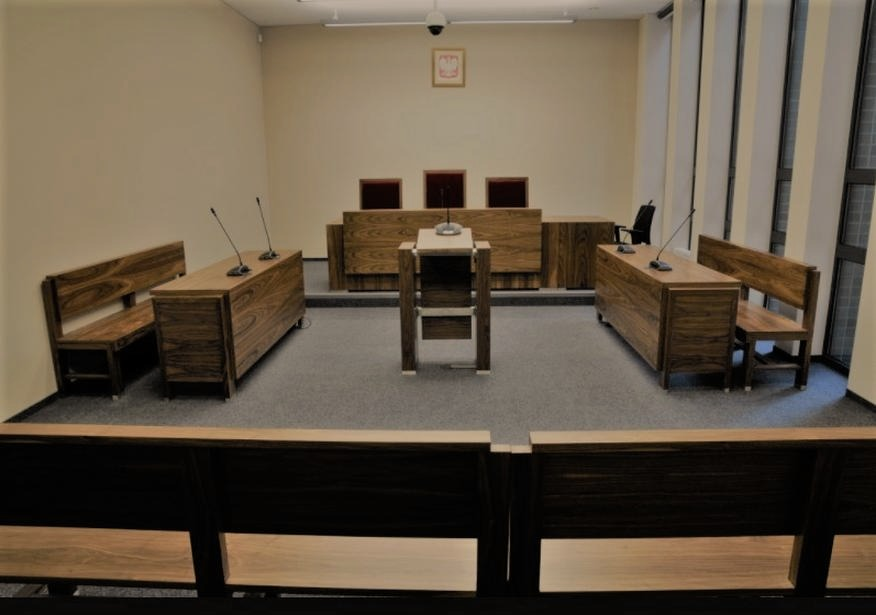
Sprawa frankowa może budzić wiele pytań, zwłaszcza gdy czeka Cię proces sądowy. Ile rozpraw zwykle odbywa się w takiej sprawie i jak przebiega każda z nich? W artykule wyjaśniam, czego możesz się spodziewać na poszczególnych etapach postępowania oraz jak przygotować się do spotkania z sądem.
- Zwykle odbywa się 1–3 rozprawy, po 30–90 minut każda.
- Wyrok pierwszej instancji zapada najczęściej po 1–2 latach.
- Apelacja banku może wydłużyć sprawę; prawomocny wyrok często zapada po 2,5–4 latach lub później.
- Komplet dokumentów i tryb pisemny mogą usprawnić postępowanie, ale liczba rozpraw nie przesądza o jego długości.
- Po prawomocnym wyroku rozliczenie z bankiem i formalności hipoteczne trwają zwykle 1–3 miesiące.
- Od 7 sierpnia 2026 r. w sprawach objętych ustawą frankową spłata rat może być wstrzymana z mocy prawa po doręczeniu bankowi pozwu.
W sprawie frankowej odbywają się zwykle 1–3 rozprawy, trwające po 30–90 minut. Sąd może wydać wyrok już po pierwszym terminie, jeśli dokumenty są kompletne, a strony nie zgłaszają dodatkowych dowodów. Jeśli interesuje cię ta tematyka to sprawdź, jak bronić się przed zarzutem nadużycia prawa. Kolejne rozprawy bywają potrzebne, gdy trzeba przesłuchać kredytobiorców lub świadków albo uzupełnić materiał dowodowy.
Sąd pierwszej instancji wydaje wyrok najczęściej po 1–2 latach od wniesienia pozwu, a w sprawnie prowadzonych sprawach — po około roku. Jeśli bank złoży apelację, prawomocne zakończenie postępowania następuje często po 2,5–4 latach od jego rozpoczęcia. W mocno obciążonych sądach apelacyjnych oczekiwanie na rozpoznanie odwołania może jednak znacznie się wydłużyć.
Wyrok to nie koniec — formalności mogą potrwać jeszcze kilka miesięcy
Choć rozpraw bywa niewiele, cały proces może trwać długo. Decydują o tym przede wszystkim obciążenie sądu, termin pierwszej rozprawy, odstępy między posiedzeniami oraz ewentualna apelacja banku. Sąd analizuje umowę, regulamin, aneksy, historię spłat i stanowiska stron, dlatego komplet dokumentów może ograniczyć opóźnienia. Warto odróżniać datę wyroku pierwszej instancji od prawomocnego zakończenia sprawy — to dwa różne etapy.
Po zamknięciu rozprawy sąd może ogłosić wyrok od razu lub w innym wyznaczonym terminie. Jeśli przyzna zabezpieczenie roszczenia, kredytobiorca może czasowo wstrzymać spłatę rat; rozpoznanie wniosku często trwa kilka tygodni. Z kolei po prawomocnym wyroku rozliczenie z bankiem i formalności dotyczące hipoteki zajmują zwykle jeszcze 1–3 miesiące, co warto uwzględnić przy planowaniu sprawy.
Jak przebiega sprawa frankowa i ile rozpraw może się odbyć?
Sprawa frankowa obejmuje przygotowanie pozwu, postępowanie przed sądem i rozliczenie z bankiem. Zwykle odbywa się od jednej do trzech rozpraw, ale długość postępowania zależy przede wszystkim od obciążenia sądu i ewentualnej apelacji.
- Przygotuj dokumenty i określ roszczenia. Zbierz umowę kredytową, regulamin, aneksy i historię spłat. Następnie oceń zapisy umowy, oblicz roszczenie i sprawdź terminy przedawnienia — szczególnie jeśli spłaciłeś już kredyt.
- Wnieś pozew i poczekaj na odpowiedź banku. Po kontroli formalnej sąd doręcza pozew bankowi, a ten przedstawia swoje stanowisko. Opłata sądowa od pozwu w sprawie kredytu frankowego wynosi 1 000 zł. Możesz też wnioskować o zabezpieczenie roszczenia; jeśli sąd je przyzna, może czasowo wstrzymać spłatę rat, ale ich nie umorzy.
- Weź udział w rozprawie lub złóż zeznania. Zwykle sąd wyznacza od jednej do trzech rozpraw, trwających około 30–90 minut. Analizuje dokumenty i może przesłuchać kredytobiorcę, choć nie zawsze powołuje biegłego. W sprawach objętych szczególnymi przepisami może dopuścić zeznania na piśmie i rozpoznać sprawę na posiedzeniu niejawnym.
- Uzyskaj wyrok pierwszej instancji. Sąd często wydaje go po roku–dwóch od wniesienia pozwu. Termin zależy jednak m.in. od obciążenia sądu, czasu oczekiwania na pierwszą rozprawę i stanowiska banku. Sama liczba rozpraw zwykle nie przesądza o długości postępowania, ponieważ wiele czasu upływa między czynnościami sądu.
- Przygotuj się na ewentualną apelację. Jeśli bank zaskarży niekorzystny wyrok, sprawa trafi do drugiej instancji. Apelacja może wydłużyć postępowanie o około rok–półtora, dlatego prawomocne zakończenie często następuje po 2,5–4 latach od wniesienia pozwu. Niektóre przepisy pozwalają rozpoznawać sprawy frankowe w trybie pisemnym, co może ograniczyć liczbę rozpraw.
- Po prawomocnym wyroku rozlicz się z bankiem. Gdy wyrok stanie się prawomocny, strony wykonują orzeczenie, rozliczają wpłaty i załatwiają formalności dotyczące hipoteki. Zwykle trwa to od miesiąca do trzech miesięcy. Pamiętaj, że wyrok pierwszej instancji nie zawsze kończy sprawę.
Jak przebiega postępowanie frankowe — od pozwu do prawomocnego rozstrzygnięcia
Postępowanie frankowe rozpoczyna analiza umowy, aneksów i historii spłat. Następnie kredytobiorca wraz z pełnomocnikiem ocenia, czy może żądać unieważnienia umowy lub zwrotu nadpłaty, po czym wysyła bankowi wezwanie do zapłaty. Pozew składa się w sądzie okręgowym; opłata wynosi 1 000 zł. Do pozwu dołącza się dokumenty kredytowe i zestawienie wpłat. Po kontroli formalnej sąd doręcza pozew bankowi, który zazwyczaj odpowiada na piśmie.
Podczas procesu sąd analizuje umowę i stanowiska stron, a niekiedy przesłuchuje kredytobiorcę lub świadków. Zwykle odbywa się od jednej do trzech rozpraw, choć ich liczba zależy od obciążenia sądu i złożoności sprawy. Kredytobiorca może też złożyć wniosek o zabezpieczenie, by czasowo wstrzymać spłatę rat; decyzję podejmuje sąd. Jeśli umowa zawiera nieuczciwe klauzule, sąd może uznać ją za nieważną. Bank nie może wtedy żądać dodatkowego wynagrodzenia za korzystanie z kapitału.
Apelacja banku może wydłużyć spór nawet do czterech lat
Sąd pierwszej instancji często wydaje wyrok po roku lub dwóch od wniesienia pozwu. Skoro zahaczamy o ten temat to sprawdź, jak cofnąć pozew i odzyskać opłatę. Bank może jednak złożyć apelację, przez co sprawa trafia do sądu drugiej instancji. Wówczas prawomocnego rozstrzygnięcia można oczekiwać po około dwóch i pół do czterech lat od rozpoczęcia procesu. Na czas postępowania wpływają nie tylko liczba rozpraw, lecz także kolejki w sądzie i przerwy między czynnościami. Ponadto sądy mogą rozpoznawać sprawy frankowe w trybie pisemnym, ograniczając liczbę rozpraw.
Po prawomocnym wyroku strony rozliczają wpłaty kredytobiorcy, wypłacony przez bank kapitał i kwotę podlegającą zwrotowi. Jeśli sąd unieważni umowę, trzeba również dopełnić formalności związanych z hipoteką; może to potrwać od miesiąca do trzech. Dlatego warto wcześniej zebrać dokumenty i omówić z pełnomocnikiem możliwe scenariusze, w tym apelację oraz rozliczenie po wyroku.
Warto wiedzieć, że liczba rozpraw nie przesądza o długości sprawy — nawet przy postępowaniu pisemnym przerwy między czynnościami i kolejki w sądzie mogą wydłużyć oczekiwanie na prawomocny wyrok.
Apelacja banku: kiedy sprawa trafia do drugiej instancji i o ile się wydłuża?
Bank składa apelację, gdy nie zgadza się z wyrokiem sądu pierwszej instancji. W sprawach frankowych często dzieje się tak po unieważnieniu umowy lub uwzględnieniu części roszczeń kredytobiorcy. Dlatego samo ogłoszenie wyroku nie kończy jeszcze prawomocnie sporu.
Bank ma co do zasady 2 tygodnie od ogłoszenia lub doręczenia wyroku na złożenie wniosku o uzasadnienie. Po jego otrzymaniu może wnieść apelację w ciągu kolejnych 2 tygodni. Następnie sąd pierwszej instancji przekazuje akta sądowi apelacyjnemu, a kredytobiorca może odpowiedzieć na zarzuty. Apelacja nie oznacza jednak procesu od początku: sąd drugiej instancji zwykle analizuje zebrane wcześniej dowody oraz ocenia prawidłowość wyroku i procedury.
Najwięcej czasu pochłania oczekiwanie na rozpoznanie sprawy, nie sama rozprawa. Zależnie od obciążenia sądu apelacyjnego postępowanie może wydłużyć się o rok lub półtora, a w szczególnie przeciążonych ośrodkach — znacznie bardziej. W Warszawie na rozpoznanie apelacji można czekać nawet 5 lat. Tymczasem sprawa frankowa w pierwszej instancji trwa często od roku do 2 lat, a prawomocny wyrok zapada zwykle po około 2,5–4 latach od wniesienia pozwu. Skoro zahaczamy o ten temat, sprawdź, czym różni się nakaz zapłaty od wyroku i co zrobić dalej.
Apelacja banku zwykle wydłuża sprawę, ale rzadko zmienia wyrok
Sąd apelacyjny może utrzymać wyrok, zmienić go albo uchylić i przekazać sprawę do ponownego rozpoznania. Zazwyczaj nie przeprowadza całego postępowania dowodowego od początku, choć w razie potrzeby może uzupełnić materiał. Nowe zasady dotyczące spraw frankowych przewidują m.in. rozpoznawanie apelacji przez jednego sędziego oraz częstsze korzystanie z posiedzeń niejawnych i pism zamiast rozpraw. Ograniczają one formalności, lecz nie likwidują kolejek w sądach.
Wniesienie apelacji nie zawsze opłaca się bankowi. Według przytaczanych danych banki przegrywają około 97–99% spraw frankowych, a skuteczność ich apelacji wynosi około 1–3%. Bank może też wycofać apelację. Opisane przepisy przewidują wówczas zwrot połowy opłaty, jeśli cofnie ją w ciągu pół roku od wejścia ustawy w życie. Po cofnięciu apelacji sąd umarza postępowanie odwoławcze, a wyrok pierwszej instancji może się uprawomocnić.
Samo wniesienie apelacji nie przesądza o zmianie wyroku — często oznacza przede wszystkim dłuższe oczekiwanie na ostateczne rozliczenie. Dlatego po wyroku warto omówić z pełnomocnikiem możliwe scenariusze, terminy i formalności. Po prawomocnym zakończeniu sprawy strony zwykle jeszcze się rozliczają i załatwiają formalności związane z hipoteką, co może potrwać od miesiąca do 3 miesięcy.
Wskazówka: po wyroku pierwszej instancji sprawdź z pełnomocnikiem, czy bank złożył wniosek o uzasadnienie — to od jego doręczenia biegnie termin na apelację, a nie od samego ogłoszenia wyroku.
Wstrzymanie spłaty rat podczas procesu — kiedy można z niego skorzystać?
Możliwość wstrzymania spłaty rat zależy od rodzaju kredytu i przepisów. W niektórych sprawach zawieszenie następuje z mocy prawa, w innych trzeba uzyskać zgodę sądu.
- Kredyt we frankach i sprawa objęta ustawą frankową: po doręczeniu bankowi pozwu spłata rat może zostać wstrzymana z mocy prawa w sprawach kredytów denominowanych lub indeksowanych do CHF. Zasada obejmuje także postępowania już trwające — od 7 sierpnia 2026 r., czyli dnia wejścia ustawy w życie. Nie trzeba składać osobnego wniosku ani czekać na postanowienie sądu.
- Okres przed doręczeniem pozwu: samo wniesienie pozwu nie wstrzymuje spłaty. Dopóki bank nie otrzyma jego odpisu, raty pozostają wymagalne, więc nie należy przestawać ich płacić. Doręczenie może zająć kilka tygodni, a nawet miesięcy.
- Kredyt w euro, dolarach lub innej walucie: automatyczne wstrzymanie nie obejmuje tych umów. Można jednak złożyć z pozwem wniosek o zabezpieczenie roszczenia i poprosić sąd o czasowe zawieszenie spłaty. Sąd rozstrzyga na podstawie okoliczności sprawy.
- Wcześniej złożony wniosek o zabezpieczenie: przed wejściem w życie nowych przepisów kredytobiorcy mogli ubiegać się o wstrzymanie rat w ramach zabezpieczenia. Sąd rozpatrywał wniosek przez kilka tygodni lub dłużej, a jego uwzględnienie nie było gwarantowane.
- Skutki wstrzymania: zawieszenie nie umarza rat, lecz odracza ich spłatę na czas procesu. Ostateczne rozliczenie zależy od wyroku. W sprawach objętych ustawą bank nie może wypowiedzieć umowy ani zgłosić zaległości do rejestrów z powodu niepłacenia rat objętych wstrzymaniem. Kredytobiorca może mimo to dobrowolnie spłacać raty; wpłaty są uwzględniane przy rozliczeniu.
- Przed podjęciem decyzji: warto omówić z pełnomocnikiem umowę, historię spłat i możliwe roszczenia. Sprawa frankowa może trwać od roku do dwóch lat w pierwszej instancji, a apelacja często wydłuża postępowanie o kolejny rok lub półtora. Wstrzymanie rat odciąża budżet podczas procesu, ale nie przesądza jego wyniku.
Najczęstsze pytania i odpowiedzi (FAQ)
Ile rozpraw zwykle odbywa się w sprawie frankowej?Najczęściej odbywa się od jednej do trzech rozpraw, trwających około 30–90 minut. Sąd może wydać wyrok już po pierwszej rozprawie, jeśli dokumenty są kompletne i nie ma potrzeby przeprowadzania dodatkowych dowodów.
Jak długo trwa sprawa frankowa?Wyrok pierwszej instancji zapada często po roku lub dwóch od wniesienia pozwu. Jeśli bank złoży apelację, prawomocne zakończenie sprawy następuje zwykle po około 2,5–4 latach, choć kolejki w sądach mogą wydłużyć ten czas.
Jakie dokumenty warto przygotować przed wniesieniem pozwu?Przygotuj umowę kredytową, regulamin, aneksy oraz historię spłat. Dokumenty te pomagają ocenić roszczenia, przygotować pozew i ograniczyć ryzyko opóźnień w postępowaniu.
Czy podczas procesu można wstrzymać spłatę rat?W opisanych w artykule sprawach kredytów denominowanych lub indeksowanych do CHF, po doręczeniu bankowi pozwu spłata rat może zostać wstrzymana z mocy prawa od 7 sierpnia 2026 r. Samo wniesienie pozwu nie wystarcza. W przypadku kredytu w innej walucie można złożyć do sądu wniosek o zabezpieczenie roszczenia.
Co dzieje się po prawomocnym wyroku?Strony rozliczają wpłaty i kwotę kapitału, a w razie unieważnienia umowy trzeba także załatwić formalności związane z hipoteką. Zwykle zajmuje to jeszcze od miesiąca do trzech miesięcy.