Rozliczenie CIT-8 przez fundację może budzić wątpliwości, zwłaszcza gdy trzeba ustalić, które przychody i koszty uwzględnić oraz jak wykazać dochody zwolnione z podatku. Jak już tu wpadłeś, Sprawdź, jaka stawka ryczałtu dotyczy usług szkoleniowych. W artykule wyjaśniam, jak krok po kroku wypełnić formularz, na co zwrócić uwagę przy jego składaniu i jak uniknąć typowych błędów. Podpowiadam również, jakie informacje i dokumenty przygotować przed rozpoczęciem rozliczenia.
- CIT-8 składają także fundacje korzystające ze zwolnienia z CIT.
- Wykazuj przychody, koszty oraz dochód lub stratę według źródeł.
- Dochód zwolniony z podatku ujmij w CIT-8/O.
- Przy darowiznach sprawdź obowiązek dołączenia CIT-D.
- Zeznanie złóż zasadniczo elektronicznie do końca trzeciego miesiąca po roku podatkowym.
- Sprawdź dane i załączniki oraz zachowaj UPO.
Dochód przeznaczony na cele statutowe wykazuje się w zeznaniu CIT-8, także wtedy, gdy organizacja korzysta ze zwolnienia z CIT. Trzeba odróżnić zadeklarowanie dochodu na cele uprawniające do zwolnienia od późniejszego wydania pieniędzy. Jeśli fundacja osiągnęła w 2020 r. 21 000 zł dochodu, zadeklarowała go na cele statutowe, a środki wydała w 2021 r., powinna mieć dokumenty potwierdzające wysokość dochodu oraz cel i datę wydatku.
W CIT-8 wykazuje się przychody, koszty oraz dochód lub stratę za dany rok podatkowy. Dochód zwolniony ujmuje się również w CIT-8/O, w części dotyczącej dochodów wolnych od podatku, z podaniem właściwej podstawy zwolnienia, np. art. 17 ust. 1 pkt 4 ustawy o CIT, jeśli organizacja spełnia warunki. Wydanie pieniędzy w kolejnym roku nie oznacza ponownego wykazania tego dochodu jako przychodu. Należy jednak prawidłowo ująć wydatki w księgach i zachować faktury, umowy, uchwały oraz inne dowody związku wydatków z działalnością statutową.
Rzetelna ewidencja ułatwia wykazanie, że środki zostały przeznaczone na cele statutowe. Warto regularnie sprawdzać zgodność zapisów księgowych z dokumentami organizacji.
Dokładne dokumenty ograniczają ryzyko korekt
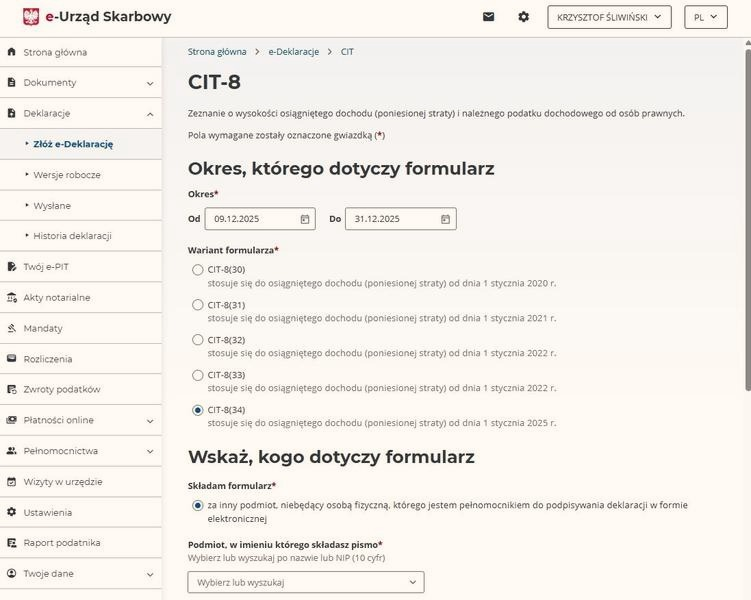
Przed wysłaniem zeznania wybierz formularz właściwy dla danego roku, wpisz okres podatkowy, urząd skarbowy i aktualne dane organizacji. Jeśli wykazujesz dochód zwolniony lub pozostały z wcześniejszych lat, zaznacz załącznik CIT-8/O; przy otrzymanych lub przekazanych darowiznach może być też potrzebny CIT-D. Zasadniczo CIT-8 składa się elektronicznie i podpisuje elektronicznie. Organizacje osiągające wyłącznie dochody zwolnione mogą złożyć zeznanie papierowo, jeśli w danym roku nie składają informacji ani deklaracji PIT jako płatnik. Jeśli interesują cię podobne zagadnienia, sprawdź, ile zarabia adwokat w Warszawie. Na koniec porównaj kwoty w zeznaniu z księgami i dokumentami, aby ograniczyć ryzyko korekt.
Jak przygotować i rozliczyć CIT-8 fundacji
Najpierw ustal okres rozliczeniowy i wybierz właściwy formularz, a następnie wykazuj przychody, zwolnienia i podatek. Na końcu złóż zeznanie w odpowiedniej formie.
- Ustal okres i wybierz aktualny formularz. Rozlicz poprzedni rok podatkowy, który zwykle pokrywa się z kalendarzowym. Sprawdź, czy wersja formularza odpowiada rozliczanemu okresowi.
- Wypełnij dane identyfikacyjne i część A. Wpisz właściwy urząd skarbowy, dane fundacji i aktualny adres siedziby. Zaznacz, czy składasz zeznanie po raz pierwszy, czy korygujesz wcześniejsze. Odpowiedz też na pytania o szczególne sytuacje; jeśli nie dotyczą fundacji, wybierz „nie”.
- Wskaż załączniki. Dołącz CIT-8/O, gdy fundacja wykazuje odliczenia, dochody zwolnione z podatku lub niewykorzystany dochód zwolniony z poprzednich lat. Jeśli otrzymała albo przekazała darowizny objęte obowiązkiem informacyjnym, dodaj CIT-D. Zaznaczenie załącznika pozwoli uzupełnić wymagane informacje.
- Rozdziel przychody i koszty według źródeł. W odpowiednich częściach CIT-8 wykazuj przychody i koszty z działalności statutowej, gospodarczej oraz innych źródeł. Osobno ujmij zyski kapitałowe, np. z udziałów, akcji lub obligacji. Następnie ustal dochód albo stratę.
- Rozlicz dochód przeznaczony na cele statutowe. Samo przeznaczenie dochodu na cele statutowe nie zwalnia z wykazania go w CIT-8. Jeśli spełnia warunki zwolnienia, wykaż je w odpowiedniej pozycji CIT-8/O. Gdy dochód z poprzedniego roku wydasz dopiero w kolejnym, rozlicz jego wykorzystanie zgodnie z zasadami dotyczącymi dochodów zwolnionych. Nie wykazuj go ponownie jako przychodu w roku wydatkowania.
- Oblicz podatek i sprawdź rok podatkowy. Uzupełnij część dotyczącą podstawy opodatkowania i podatku. W informacjach dodatkowych zaznacz, czy fundacja stosuje rok podatkowy inny niż kalendarzowy, a odpowiedzi o szczególnych statusach dostosuj do jej sytuacji.
- Złóż zeznanie we właściwej formie. Co do zasady złóż CIT-8 elektronicznie i podpisz go elektronicznie. Papierową deklarację mogą złożyć organizacje, które osiągają wyłącznie dochody zwolnione z podatku i nie składają za dany rok deklaracji ani informacji PIT związanych z obowiązkami płatnika. Jeśli zeznanie wysyła pełnomocnik, wcześniej udziel mu pełnomocnictwa UPL-1.
Jak wykazać przychody, koszty i podatek w CIT-8?
CIT-8 wykazuje przychody, koszty, dochód lub stratę oraz podatek należny za dany rok. Zeznanie składają także organizacje zwolnione z CIT, ponieważ zwolnienie nie znosi obowiązku informacyjnego. Najpierw ustal okres rozliczeniowy, a potem zbierz dane z ksiąg i dokumenty potwierdzające przychody oraz wydatki.
Wykazuj przychody z działalności statutowej, gospodarczej i innych źródeł. Przychody z zysków kapitałowych — na przykład z udziałów, akcji lub obligacji — ujmij osobno. Koszty przyporządkuj do właściwego rodzaju działalności i sprawdź, czy mają związek z uzyskaniem przychodu albo zachowaniem lub zabezpieczeniem jego źródła oraz czy przepisy nie wyłączają ich z kosztów podatkowych.
Następnie oblicz dochód lub stratę dla poszczególnych źródeł i uwzględnij odliczenia oraz zwolnienia. Dochód przeznaczony na cele statutowe może być zwolniony, jeśli spełnia warunki ustawowe; wykaż go w załączniku CIT-8/O. Samo wydanie w kolejnym roku wcześniej wykazanego dochodu nie sprawia, że wydatek staje się kosztem tego roku — oceń go zgodnie z zasadami rozliczania kosztów i przeznaczeniem środków.
Dokładne dane i załączniki ograniczają ryzyko błędów
W załączniku CIT-8/O wykazuje się między innymi dochody wolne od podatku oraz odliczenia od dochodu i podatku. Jeśli organizacja otrzymała lub przekazała darowizny, sprawdź też, czy musi złożyć CIT-D. Po ustaleniu podstawy opodatkowania oblicz podatek według właściwej stawki, odejmij dopuszczalne odliczenia i porównaj wynik z wpłaconymi zaliczkami. Kwoty w zeznaniu powinny odpowiadać ewidencji i dokumentom źródłowym.
W części identyfikacyjnej wpisz właściwy urząd skarbowy, dane organizacji i adres jej siedziby. Zaznacz, czy składasz zeznanie po raz pierwszy, czy korektę, wskaż wymagane załączniki i podaj rok podatkowy, jeśli różni się od kalendarzowego. Przed wysłaniem ponownie sprawdź sumy przychodów, kosztów, dochodu, zwolnień i zaliczek — nawet niewielka rozbieżność może zmienić wynik rozliczenia.
Zasadniczo złóż zeznanie elektronicznie i podpisz je elektronicznie. Papierową wersję mogą złożyć organizacje osiągające wyłącznie dochody zwolnione z CIT, jeśli za dany rok nie składają informacji ani deklaracji PIT związanych z obowiązkami płatnika. Wybierz aktualny wzór, zachowaj potwierdzenie wysyłki i złóż CIT-8 w terminie — standardowo do końca trzeciego miesiąca po zakończeniu roku podatkowego.
Wskazówka: jeśli fundacja prowadzi kilka rodzajów działalności, prowadź ewidencję tak, by można było przypisać przychody i koszty do właściwych źródeł — ułatwi to prawidłowe obliczenie dochodu i sprawdzenie, czy przysługuje zwolnienie z CIT.
Jakie załączniki dołączyć: CIT-8/O i CIT-D?
Do CIT-8 dołącz odpowiednie załączniki: CIT-8/O, jeśli wykazujesz odliczenia lub dochody zwolnione z podatku, oraz CIT-D, jeśli otrzymałeś lub przekazałeś darowizny.
- CIT-8/O – odliczenia i dochody zwolnione. Złóż ten załącznik, gdy korzystasz ze zwolnień podatkowych, wykazujesz dochód zwolniony z poprzednich lat albo odliczenia od dochodu lub podatku. Uwzględnij w nim również dochody wolne od podatku, w tym dochód przeznaczony na cele statutowe, jeśli spełnia warunki zwolnienia.
- CIT-D – darowizny. Wykorzystaj ten załącznik, aby wykazać darowizny otrzymane od firm lub osób prywatnych oraz darowizny przekazane, które podlegają wykazaniu.
- Zaznaczenie załączników w CIT-8. W części dotyczącej załączników zaznacz CIT-8/O lub CIT-D, jeśli musisz je złożyć. Zaznaczenie pola uaktywnia odpowiednie części formularza, dlatego wybierz wersję druków obowiązującą za rozliczany rok.
Kiedy złożyć CIT-8 elektronicznie, a kiedy papierowo?
CIT-8 składają osoby prawne i inne podmioty objęte podatkiem dochodowym od osób prawnych, w tym fundacje i stowarzyszenia. W zeznaniu wykazują przychody, koszty, dochód lub stratę za miniony rok podatkowy. Obowiązek dotyczy także organizacji korzystających ze zwolnienia — zwolniony dochód nie zwalnia z złożenia zeznania.
CIT-8 należy co do zasady wysłać elektronicznie, po opatrzeniu go podpisem elektronicznym. Można skorzystać z formularza online, programu księgowego lub pomocy biura rachunkowego. Jeśli zeznanie podpisuje pełnomocnik, najpierw trzeba złożyć UPL-1. Warto zrobić to wcześniej, aby urząd zdążył przetworzyć upoważnienie.
Wersję papierową mogą złożyć wyłącznie podmioty, które spełniają jednocześnie dwa warunki: osiągają tylko dochody zwolnione z CIT oraz nie składały za dany rok deklaracji ani informacji PIT związanych z zatrudnieniem lub innymi obowiązkami płatnika. W takim przypadku organizacja może podpisać wydruk odręcznie i dostarczyć go osobiście albo pocztą do urzędu właściwego dla jej siedziby. Jeśli nie spełnia choć jednego z tych warunków, musi wysłać zeznanie elektronicznie.
Poprawne załączniki i potwierdzenie wysyłki pomagają uniknąć korekty
W zeznaniu trzeba podać okres podatkowy, dane organizacji, właściwy urząd oraz informację, czy dokument stanowi zeznanie, czy korektę. Rok podatkowy zwykle pokrywa się z kalendarzowym, ale jeśli jest inaczej, należy wskazać właściwy okres. Do CIT-8 dołącza się wymagane załączniki: CIT-8/O, m.in. przy wykazywaniu dochodów zwolnionych lub odliczeń, oraz CIT-D, gdy organizacja otrzymała albo przekazała darowizny. Przychody i koszty należy wykazać osobno dla odpowiednich źródeł, w tym zysków kapitałowych.
Przed wysłaniem sprawdzam aktualny wzór formularza, komplet załączników i potwierdzenie przyjęcia dokumentu, by uniknąć korekty. CIT-8 składa się co do zasady do końca trzeciego miesiąca po zakończeniu roku podatkowego. Jeśli rok kończy się 31 grudnia, termin upływa z końcem marca.
Wskazówka: samo wysłanie elektronicznego CIT-8 nie potwierdza, że urząd go otrzymał — zachowaj urzędowe poświadczenie odbioru (UPO), które potwierdza prawidłowe złożenie zeznania.
Źródła:
- https://www.inforlex.pl/dok/tresc,FOB0000000000005487261,Jak-wypelnic-CIT-8-Fundacji.html
- https://publicystyka.ngo.pl/jak-wypelnic-formularz-cit-8-za-2025-rok-instrukcja-krok-po-kroku-film-tau
- https://publicystyka.ngo.pl/jak-wypelniasz-deklaracje-cit-8-twojej-organizacji-tau
- https://poradnik.ngo.pl/cit8-obowiazkiem-kazdej-organizacji-pozarzadowej
- https://fundacjarc.org.pl/baza-wiedzy/co-to-jest-cit-8-jak-go-wypelnic/