Spółka cywilna jest popularną formą współpracy, ale jej status prawny bywa źródłem wątpliwości, zwłaszcza gdy pojawia się pytanie o osobowość prawną. Jak już jesteśmy w temacie to sprawdź, ile trwa apelacja cywilna. W artykule wyjaśnię, czym spółka cywilna różni się od podmiotów posiadających osobowość prawną i jakie konsekwencje ma to dla wspólników. Przyjrzę się między innymi zasadom odpowiedzialności za zobowiązania oraz temu, kto w praktyce zawiera umowy i prowadzi sprawy spółki.
- Spółka cywilna nie ma osobowości prawnej ani odrębnego majątku.
- Umowy zawierają wspólnicy, którzy odpowiadają solidarnie za zobowiązania.
- Wierzyciel może żądać całego długu od jednego wspólnika.
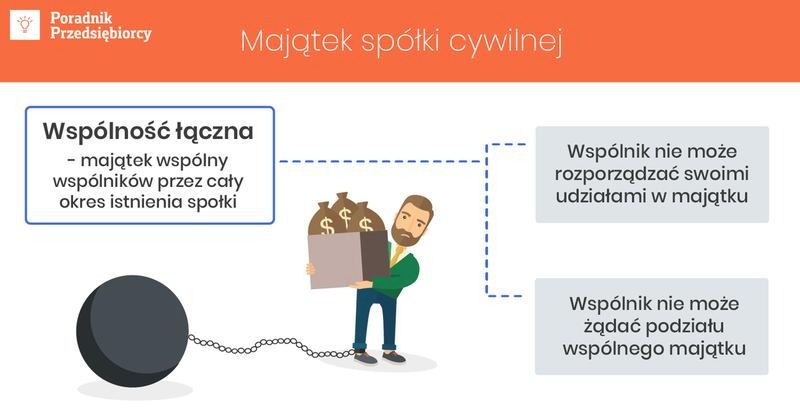
- Majątek wspólny objęty jest wspólnością łączną; nie można sprzedać udziału.
- Umowa może ustalać podział zysków i strat, ale nie ogranicza praw wierzycieli.
- Przed podpisaniem umowy sprawdź wspólników i zasady reprezentacji.
Spółka cywilna nie ma osobowości prawnej, dlatego stronami umowy są jej wspólnicy, a nie spółka. Zgodnie z art. 860–875 Kodeksu cywilnego co najmniej dwie osoby zobowiązują się współdziałać dla wspólnego celu gospodarczego, na przykład wnosząc pieniądze, rzeczy lub prawa albo świadcząc usługi. Spółka nie zawiera umowy we własnym imieniu, nawet jeśli ma NIP i REGON lub jest zarejestrowana jako podatnik VAT.
W umowie wymień każdego wspólnika i podaj dane umożliwiające jego identyfikację, takie jak imię i nazwisko, adres oraz NIP. Jeśli prowadzi jednoosobową działalność, warto wskazać także jej firmę. Możesz dodać, że wspólnicy działają w ramach spółki cywilnej o określonej nazwie, ale nie zastąpi to ich indywidualnego oznaczenia. Co do zasady każdy wspólnik może reprezentować pozostałych w granicach określonych w umowie spółki i zasadach prowadzenia jej spraw, dlatego przed podpisaniem kontraktu sprawdź te postanowienia. Przy umowie o dużej wartości bezpieczniej uzyskać podpisy wszystkich wspólników. Pomylenie nazwy spółki z oznaczeniem strony może utrudnić dochodzenie roszczeń.
Jeden wspólnik może zapłacić cały dług
Spółka nie ma też odrębnego majątku: składniki wykorzystywane w działalności należą do wspólników na zasadzie wspólności łącznej. W trakcie trwania spółki wspólnik nie może swobodnie sprzedać „udziału” w tym majątku ani żądać jego podziału. Ponadto, zgodnie z art. 864 Kodeksu cywilnego, wspólnicy solidarnie odpowiadają za zobowiązania. Wierzyciel może więc zażądać całej należności od jednego z nich, a wspólnicy rozliczają się później między sobą. Umowa może określać wewnętrzny podział zysków i strat, ale nie ogranicza odpowiedzialności wobec wierzyciela.
Przed zawarciem umowy upewnij się, kto jest wspólnikiem i kto może reprezentować pozostałych. W razie wątpliwości poproś wszystkich wspólników o podpisanie kontraktu.
Przed podpisaniem kontraktu sprawdź aktualny skład wspólników, zasady reprezentacji i zakres zobowiązania. Jasno określ też, kto podpisuje umowę i w jakim charakterze. Spółki cywilnej nie wpisuje się do KRS; wspólnicy będący osobami fizycznymi rejestrują działalność w CEIDG, a spółka otrzymuje własne numery NIP i REGON. Nie zmienia to jednak zasady, że umowę zawierają wspólnicy i to ich dotyczą wynikające z niej prawa oraz obowiązki.
| Obszar | Zasada | Skutek dla wspólników |
|---|---|---|
| Odpowiedzialność | Solidarna, całym majątkiem | Wierzyciel może żądać 100% długu od każdego wspólnika |
| Majątek | Wspólność łączna | Brak udziałów do sprzedaży; brak żądania podziału w czasie trwania spółki |
| Zysk i strata | Domyślnie równe części | Umowa może ustalić inne proporcje; nie można wyłączyć wspólnika z zysku |
Solidarna odpowiedzialność wspólników za zobowiązania spółki
Na podstawie art. 864 Kodeksu cywilnego wspólnicy spółki cywilnej solidarnie odpowiadają za zobowiązania związane z jej działalnością. Wierzyciel może więc żądać całej kwoty od jednego wspólnika, kilku albo wszystkich naraz. Nie musi najpierw dochodzić należności z majątku wykorzystywanego we wspólnym biznesie. Jeżeli interesują cię takie tematy, Sprawdź, ile trwa podział majątku.
Spółka cywilna nie ma osobowości prawnej ani majątku odrębnego od majątku wspólników. Dlatego to wspólnicy zawierają umowy i mogą występować jako strony postępowania. Co do zasady odpowiadają całym swoim majątkiem osobistym. Wewnętrzne ustalenia o podziale obowiązków lub strat nie ograniczają praw wierzyciela.
Odpowiedzialność wspólników oznacza, że wierzyciel może:
- żądać spłaty całego długu od jednego wspólnika,
- zwrócić się o zapłatę do kilku lub wszystkich wspólników,
- dochodzić należności z majątku osobistego wspólników.
Spłaciłeś cały dług? Możesz odzyskać część od pozostałych
Wspólnik, który spłacił cały dług, może zażądać od pozostałych zwrotu odpowiednich kwot — zgodnie z umową lub zasadami wzajemnych rozliczeń. Warto zatem jasno określić w umowie podział zysków, strat i obowiązków. Takie zapisy regulują jednak wyłącznie relacje między wspólnikami. Co więcej, wystąpienie ze spółki nie zwalnia z odpowiedzialności za wcześniejsze zobowiązania.
Przed podpisaniem umowy z firmą działającą jako spółka cywilna sprawdź, kto jest jej wspólnikiem i kto może ją reprezentować. Przy zobowiązaniu o dużej wartości rozważ zawarcie umowy ze wszystkimi wspólnikami. Dobrze przygotowana umowa spółki, kontrola finansów i ostrożność przy zaciąganiu zobowiązań pomagają ograniczyć ryzyko, ale nie znoszą solidarnej odpowiedzialności wobec osób trzecich.
Wskazówka: przed zawarciem umowy sprawdź aktualny skład wspólników spółki cywilnej — każdy z nich może odpowiadać za cały dług, nawet jeśli nie uczestniczył bezpośrednio w jego zaciągnięciu.
Majątek wspólny i brak zbywalnych udziałów w spółce cywilnej
Spółka cywilna nie jest odrębnym podmiotem prawnym, lecz umową co najmniej dwóch wspólników, którzy wspólnie realizują cel gospodarczy. Dlatego „majątek spółki” to skrót: wkłady i składniki nabyte podczas współpracy tworzą majątek wspólny wspólników, objęty wspólnością łączną. Żaden wspólnik nie ma w nim określonego ułamkiem udziału.
W trakcie trwania spółki wspólnik nie może więc sprzedać ani podarować „swojego udziału”, rozporządzić udziałem w konkretnym składniku ani zażądać podziału majątku. Wkład może być pieniężny, rzeczowy, obejmować prawa lub polegać na świadczeniu usług. Jeśli wspólnicy wnoszą nieruchomość, muszą zawrzeć umowę w formie aktu notarialnego. Jasny opis wkładów i zasad rozliczeń pomaga uniknąć sporów.
Zmiana wspólnika wymaga zgody, a odejście może zakończyć działalność
Wspólnicy ustalają zasady podziału zysków i strat. Jeśli umowa nie stanowi inaczej, każdy otrzymuje równą część zysku i ponosi równą część straty. Umowa nie może całkowicie wyłączyć wspólnika z udziału w zyskach, może jednak zwolnić go z udziału w stratach. Te ustalenia nie ograniczają praw wierzycieli: wspólnicy odpowiadają solidarnie za zobowiązania związane ze spółką całym swoim majątkiem.
Nie można zmienić składu spółki przez sprzedaż udziału osobie trzeciej. Nowego wspólnika przyjmuje się za zgodą pozostałych, zwykle zmieniając umowę. Osoba odchodząca rozlicza wkład i należne jej wartości zgodnie z właściwymi zasadami. Jeśli spółkę tworzą dwie osoby, odejście jednej co do zasady kończy wspólną działalność w tej formie — spółka cywilna nie może mieć jednego wspólnika. Skoro już krążymy wokół tego tematu to sprawdź, jak wybrać formę prawną dla swojej działalności. Majątek rozlicza się dopiero po rozwiązaniu spółki lub wystąpieniu wspólnika; wcześniej nie istnieje zbywalny udział określony ułamkiem.
Wskazówka: Warto precyzyjnie opisać w umowie spółki zasady rozliczenia wkładów i majątku na wypadek odejścia wspólnika lub rozwiązania spółki — w trakcie jej trwania wspólnik nie może po prostu sprzedać „swojej części” wspólnego majątku.
Zasady podziału zysków i rozliczania strat między wspólnikami
Poniżej znajdziesz zasady podziału zysków i rozliczania strat w spółce cywilnej oraz wskazówki, jak ująć je w umowie i bieżących rozliczeniach.
- Określ zasady w umowie spółki. Wskaż, jak wspólnicy dzielą zyski i straty oraz kiedy się rozliczają. Opisz też wspólny cel gospodarczy i sposób współpracy. Jednoznaczne zapisy ograniczą ryzyko sporów.
- Ustal proporcje podziału. Jeśli umowa milczy, wspólnicy uczestniczą w zyskach i stratach po równo, niezależnie od rodzaju i wartości wkładów. Możecie przyjąć inne proporcje, np. zależne od wkładów lub zaangażowania. Nie wolno wyłączyć wspólnika z udziału w zysku, można go natomiast zwolnić od udziału w stratach.
- Oddziel rozliczenia między wspólnikami od odpowiedzialności wobec wierzycieli. Umowny podział strat reguluje wyłącznie relacje między wspólnikami, a nie ich ustawową, solidarną odpowiedzialność wobec osób trzecich. Wierzyciel może żądać spłaty od każdego wspólnika. Jeśli jeden zapłaci więcej, może domagać się od pozostałych zwrotu odpowiednich części.
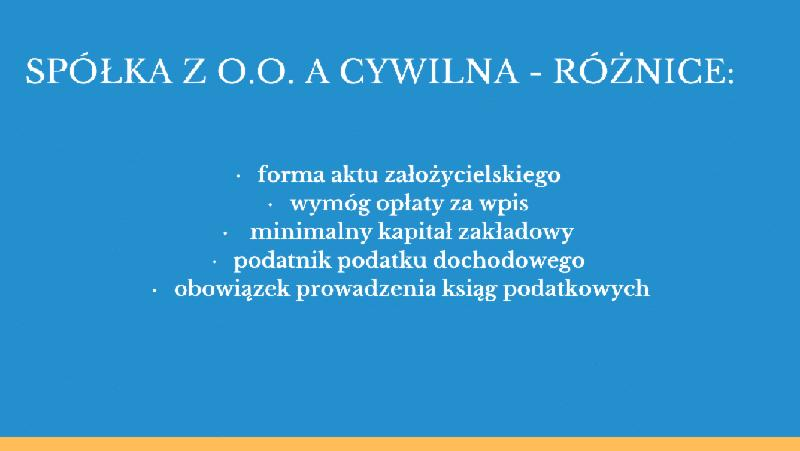
- Prowadź ewidencję i ustal wynik do podziału. Zapisuj zdarzenia związane z działalnością i rozliczaj dochód indywidualnie z każdym wspólnikiem, ponieważ spółka cywilna nie płaci podatku dochodowego. Może jednak być podatnikiem VAT. Rodzaj księgowości zależy m.in. od składu wspólników i wysokości obrotów: w niektórych przypadkach wystarczy KPiR, w innych trzeba prowadzić pełną księgowość.
- Ureguluj rozliczenia przy zmianie składu spółki lub jej rozwiązaniu. Określ w umowie, jak ustalicie należny zysk, zwrócicie wkłady i podzielicie wspólny majątek. Wspólnik nie może swobodnie sprzedać udziału ani zażądać podziału majątku w trakcie trwania spółki. Gdy wspólnik występuje ze spółki albo spółka zostaje rozwiązana, sporządźcie rozliczenie i uwzględnijcie obowiązki ewidencyjne oraz możliwe skutki podatkowe.
Źródła:
- https://symfonia.pl/blog/slownik/spolka-cywilna-spolka-prawa-cywilnego/
- https://inewi.pl/blog/spolka-cywilna-jak-dziala-i-jakie-niesie-korzysci-dla-przedsiebiorcow
- https://poradnikprzedsiebiorcy.pl/-spolka-cywilna-1
- https://poradnikprzedsiebiorcy.pl/-osobowosc-prawna-spolki
- https://www.pszkancelaria.pl/prawidlowe-oznaczenie-stron-umowy/
- https://rpms.pl/zmiana-wspolnika-w-spolce-cywilnej-kluczowe-aspekty-prawne-i-podatkowe/