Założenie fundacji wiąże się z ważnym wyborem: prowadzić działalność gospodarczą czy ograniczyć się do realizacji celów statutowych? W artykule wyjaśniam, czym różnią się oba rozwiązania, jakie koszty i obowiązki się z nimi wiążą oraz na co zwrócić uwagę przy podejmowaniu decyzji. Podpowiadam też, kiedy działalność gospodarcza może wspierać misję fundacji, a kiedy lepiej z niej zrezygnować.
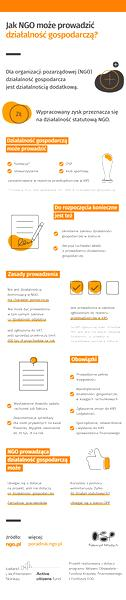
- Działalność gospodarcza wymaga odpowiedniego zapisu w statucie i wpisu do rejestru przedsiębiorców KRS.
- Na działalność gospodarczą trzeba przeznaczyć co najmniej 1000 zł majątku.
- Zysk pozostaje w fundacji i służy jej celom statutowym lub rozwojowi.
- Fundacja ponosi dodatkowe koszty księgowości, rozliczeń podatkowych i sprawozdań.
- Nie wolno łączyć działalności gospodarczej i odpłatnej działalności pożytku publicznego w tym samym zakresie.
- Działalność odpłatna sprawdza się, gdy opłaty pokrywają koszty; gospodarcza — gdy fundacja planuje osiągać nadwyżkę.
- Przed wyborem warto przygotować prognozę finansową i sprawdzić statut oraz obowiązki.
Fundacja, która planuje działalność gospodarczą, musi przewidzieć ją w statucie i uzyskać wpis do rejestru przedsiębiorców KRS. Ponieważ statut określa jej cele i sposoby ich realizacji, biznes powinien służyć tym celom bezpośrednio lub zapewniać środki na działania statutowe. Ustawa o fundacjach ogranicza skalę działalności do rozmiarów wspierających te cele, a majątek przeznaczony na biznes musi wynosić co najmniej 1000 zł. Fundator ani członkowie władz nie mogą otrzymywać zysku — fundacja przeznacza go na cele statutowe lub rozwój działalności.
W statucie należy wskazać, że fundacja może prowadzić działalność gospodarczą, określić jej zakres — zwykle kodami PKD — oraz wskazać, kto decyduje o jej rozpoczęciu. Warto też zapisać, że dochody wspierają cele statutowe, a majątek fundacji może pochodzić z działalności gospodarczej. Sformułowanie „może prowadzić” daje elastyczność, ale nie zastępuje wpisu do KRS: fundacja może rozpocząć działalność dopiero po rejestracji. Jeśli statut nie daje takiej możliwości, fundacja musi najpierw zmienić go i zgłosić zmianę do sądu.
Nowe obowiązki fundacji: ewidencja, podatki i sprawozdania
Po wpisie do rejestru fundacja staje się przedsiębiorcą i musi wypełniać dodatkowe obowiązki, nawet jeśli nie osiąga zysku. Powinna oddzielnie ewidencjonować przychody i koszty działalności gospodarczej oraz statutowej, a także sporządzać i składać sprawozdania finansowe. Skoro zgłębiasz tę tematykę to sprawdź, czy fundacja rodzinna sprawdzi się w biznesie. Może też rozliczać CIT, a jako podatnik VAT — naliczać podatek i okresowo rozliczać się z urzędem skarbowym. Działalność gospodarcza nie może dominować nad statutową. Ponadto fundacja nie może prowadzić tego samego zakresu, na przykład szkoleń, jednocześnie jako odpłatnej działalności pożytku publicznego i działalności gospodarczej. W tej drugiej nie może korzystać z pracy wolontariuszy.
Przed złożeniem wniosku fundacja powinna sprawdzić, czy planowane przedsięwzięcie będzie zorganizowane, ciągłe i zarobkowe, przygotować biznesplan oraz dobrać kody PKD do oferowanych usług lub towarów. Może prowadzić różne rodzaje działalności, o ile nie wymagają szczególnej formy prawnej i mieszczą się w celach statutowych. Sam zapis w statucie nie wystarczy — działalność gospodarczą wolno rozpocząć dopiero po wpisie do KRS.
Koszty rejestracji oraz stałe obowiązki księgowe i sprawozdawcze
Założenie fundacji prowadzącej działalność gospodarczą wymaga aktu fundacyjnego sporządzonego u notariusza, statutu i wniosku do Krajowego Rejestru Sądowego. W budżecie uwzględnij fundusz założycielski — co najmniej 1 000 zł przeznaczone na działalność gospodarczą — oraz taksę notarialną i opłaty rejestrowe. Koszt rozpoczęcia działalności wynosi co najmniej 2 500 zł, a przy bardziej złożonych dokumentach lub pomocy prawnej może wzrosnąć. Fundacja może rozpocząć działalność dopiero po wpisie do rejestru przedsiębiorców KRS. Statut musi wcześniej przewidywać działalność gospodarczą i określać jej zakres, zwykle za pomocą kodów PKD.
Przed rozpoczęciem działalności warto uwzględnić kilka podstawowych kosztów i wymogów:
- fundusz założycielski przeznaczony na działalność gospodarczą;
- taksę notarialną za sporządzenie aktu fundacyjnego;
- opłaty związane z rejestracją fundacji w KRS;
- koszty pomocy prawnej, jeśli dokumenty wymagają dodatkowego wsparcia.
Po rejestracji fundacja staje się przedsiębiorcą, dlatego musi wypełniać dodatkowe obowiązki nawet przy niewielkiej sprzedaży lub braku zysku. Prowadzi księgi rachunkowe i oddzielnie ujmuje przychody oraz koszty działalności statutowej, gospodarczej i administracyjnej. Pomagają w tym osobne konta analityczne, jasne zasady rozliczania kosztów wspólnych — na przykład czynszu i opłat bankowych — oraz regularna kontrola opisów dokumentów. Warto ustalić te reguły przed pierwszą transakcją, ponieważ późniejsze porządkowanie ksiąg zajmuje więcej czasu.
Terminy, których fundacja nie może przegapić
Co roku fundacja sporządza sprawozdanie finansowe z bilansem, rachunkiem zysków i strat oraz informacją dodatkową. Właściwy organ zatwierdza je najpóźniej w ciągu 6 miesięcy od końca roku obrotowego, a fundacja następnie składa je elektronicznie do KRS w ustawowym terminie i dopełnia obowiązków wobec urzędu skarbowego. Jeśli osiąga dochód podlegający opodatkowaniu CIT, co do zasady rozlicza zaliczki do 20. dnia następnego miesiąca. Z kolei podatnik VAT prowadzi rozliczenia miesięczne lub kwartalne, zależnie od wybranego trybu, i składa wymagane pliki JPK. Warto wpisać te terminy do kalendarza, bo obowiązują co roku bez względu na wynik działalności.
Fundacja musi także opłacać wymagane opłaty rejestrowe i aktualizować dane w KRS. Zysk z działalności gospodarczej przeznacza na cele statutowe lub rozwój tej działalności — nie może dzielić go między fundatora ani członków władz. Ponadto nie wolno jej prowadzić odpłatnej działalności pożytku publicznego i działalności gospodarczej w tym samym zakresie ani korzystać z pracy wolontariuszy przy działalności gospodarczej. Dlatego przed rejestracją warto oszacować nie tylko koszt założenia, lecz także stałą obsługę księgową, przygotowanie sprawozdań i czas potrzebny na pilnowanie terminów. Te powtarzalne obowiązki w dużej mierze kształtują roczny budżet fundacji.
Wskazówka: nawet jeśli fundacja nie osiągnie przychodów, obowiązki księgowe i sprawozdawcze nie znikają. Przed rejestracją warto więc uwzględnić w budżecie całoroczny koszt obsługi księgowej, a nie tylko jednorazowe opłaty za założenie.
Ograniczenia w korzystaniu z dotacji i pracy wolontariuszy
Organizacja prowadząca działalność gospodarczą musi przestrzegać zasad dotyczących dotacji, wolontariatu i rozliczeń.
- Działalność gospodarcza powinna wspierać cele statutowe. Nie może dominować nad działalnością statutową ani zagrażać jej prowadzeniu. Organizacja przeznacza zysk na cele statutowe lub rozwój działalności gospodarczej; nie dzieli go między fundatorów ani członków władz.
- Nie można łączyć dotacji z działalnością gospodarczą w tym samym zakresie. Na przykład organizacja nie może jednocześnie prowadzić szkoleń jako odpłatnej działalności pożytku publicznego i działalności gospodarczej. Prowadzenie szkoleń w ramach działalności gospodarczej może wykluczyć dotację na ten zakres. Organizacja osobno ewidencjonuje przychody i koszty każdego rodzaju działalności.
- W działalności gospodarczej nie wolno korzystać z pracy wolontariuszy. Osoby wykonujące zadania w jej ramach trzeba zatrudnić na umowę o pracę lub umowę cywilnoprawną i ustalić im wynagrodzenie. Mogą jednak wspierać organizację przy realizacji celów statutowych.
- Środki trzeba wydawać zgodnie z ich przeznaczeniem. Przychody z odpłatnej działalności pożytku publicznego służą jej prowadzeniu, a dotacje organizacja przeznacza na zadania określone w umowie. Nie finansuje z nich działalności gospodarczej, chyba że pozwalają na to warunki dotacji.
- Działalność gospodarcza wiąże się z dodatkowymi obowiązkami. Organizacja uzyskuje status przedsiębiorcy, wprowadza odpowiednie zapisy do statutu i wpisuje się do rejestru przedsiębiorców KRS. Ponadto prowadzi szczegółową księgowość, rozlicza podatki i składa wymagane sprawozdania. Fundacja przeznacza na tę działalność co najmniej 1000 zł majątku.
Jak wybrać między działalnością gospodarczą a odpłatną działalnością pożytku publicznego
Wybór zależy od tego, czy opłaty mają pokrywać koszty działań społecznych, czy przedsięwzięcie ma przynosić nadwyżkę. Odpłatna działalność pożytku publicznego sprawdzi się przy warsztatach, wydarzeniach i usługach realizujących cele statutowe. Przychody z danego rodzaju działań nie mogą przekraczać ich kosztów, a organizacja przeznacza uzyskane środki wyłącznie na działalność pożytku publicznego. Nie musi rejestrować się w rejestrze przedsiębiorców KRS, ale powinna określić zakres działalności w statucie lub innym akcie wewnętrznym oraz osobno ujmować ją w ewidencji księgowej.
Z kolei działalność gospodarcza pozwala osiągać zysk i swobodniej ustalać ceny, lecz wymaga dodatkowych formalności i wiąże się z ryzykiem rynkowym. Organizacja staje się przedsiębiorcą, dlatego musi uwzględnić tę działalność w statucie, wskazać jej zakres, zarejestrować się w rejestrze przedsiębiorców KRS oraz wyodrębniać przychody i koszty. Fundacja prowadzi ją po to, by realizować swoje cele, a na działalność gospodarczą przeznacza co najmniej 1 000 zł majątku. Zysk pozostaje w organizacji i służy celom statutowym lub rozwojowi działalności — nie można podzielić go między fundatorów ani członków.
Jeden błąd w rozliczeniach może zmienić zasady gry
Przede wszystkim organizacja nie może prowadzić tego samego rodzaju działalności jednocześnie odpłatnie i gospodarczo. Jeśli pobiera opłaty za szkolenia w ramach działalności odpłatnej, musi pilnować, by przychody nie przekroczyły kosztów. W przeciwnym razie albo po przekroczeniu ustawowego limitu wynagrodzeń działalność może zostać uznana za gospodarczą. W 2026 roku limit przeciętnego miesięcznego wynagrodzenia jednej osoby pracującej przy odpłatnej działalności wynosi 26 804,94 zł. Dlatego warto osobno monitorować wpływy, wydatki i wynagrodzenia oraz sprawdzić kody PKD przed uruchomieniem nowej usługi. Zacznij od budżetu dla każdego działania — szybko pokaże, która forma będzie bezpieczniejsza.
Jeśli organizacja chce świadczyć dostępną cenowo usługę społeczną, która ma się bilansować, zwykle wystarczy działalność odpłatna. Natomiast przy stałej sprzedaży, planach osiągania nadwyżki i samofinansowania lepszym rozwiązaniem może być działalność gospodarcza. Trzeba jednak uwzględnić księgowość, obowiązki podatkowe i coroczne sprawozdania finansowe. Przed podjęciem decyzji przygotuj prognozę przychodów i kosztów na 12 miesięcy, sprawdź statut i wyznacz osobę odpowiedzialną za rozliczenia. Dzięki temu ograniczysz ryzyko kosztownych zmian i pomyłek.